施設警備の直接物品費とは?見積比較で確認したい費目
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
直接物品費は、見積の金額だけでなく対象物品と数量の条件を合わせて確認する費目です。 一般社団法人全国警備業協会「警備料金の基礎知識」(確認日:2026年9月5日)は、警備料金の構成を直接人件費、直接物品費、業務管理費、一般管理費等に整理しています。
「物品費の欄がないなら費用はかからないのか」と受け取ると、候補ごとの前提を取り違えるおそれがあります。警備業務で何を使うか、誰が用意するか、どの期間に使うかを、金額とは別に確かめます。
本稿は、施設警備の発注側が見積書を受け取った際、直接物品費を確認表へどう残すかをまとめたものです。個別の物品の必要性や金額水準を決める記事ではありません。
本記事で分かること
- 直接物品費の名称と対象範囲を記録する理由
- 物品費だけを横並びにしないための比較条件
- 内訳が分からない状態を保留として扱う方法
結論:直接物品費は条件とセットで確認する(早見表)
物品名、数量、負担区分を同じ行に置くことが、直接物品費を比較する基本です。公開資料の4費目は整理の手掛かりであり、各見積の物品費が同じ内容だと示すものではありません。
| 直接物品費は条件とセットで確認する | 資料上の要点 | 発注時の条件 |
|---|---|---|
| 費目名 | 物品費・消耗品・備品などの表示 | 見積書の原文と費目を対応 |
| 対象物品 | 物品の記載がなければ範囲不明 | 含む品目を候補企業へ質問 |
| 数量条件 | 台数・セット数と算定基準 | 数量の前提を候補間で照合 |
| 負担区分 | 貸与・見積内・別途の区分 | 費用ゼロとの即断を避ける |
物品費の比較は、総額の差を説明するためではなく、依頼条件の差を見つけるために行います。警備見積の内訳確認の観点を使い、費目の表示と説明を分けて記録します。
次の欄を用意すると、見積書の短い記載を補う質問を整理しやすくなります。
- 物品の名称が具体的に書かれているか、包括的な表示だけかを示す欄
- 施設側から貸与する物と警備会社が調達する物を分ける欄
- 初回に必要な物と補充・交換に関する物を区別する欄
- 物品を使う場所が出入口、受付、巡回区域のどれかを記す欄
- 数量の根拠が施設数、出入口数、配置人数のどれかを確認する欄
- 見積の有効期間中に数量が変わる可能性を質問として残す欄
直接物品費を見積から拾う
表記を原文のまま残して確認対象を分けることが、費目名だけで内容を決めない読み方です。見積書に直接物品費という語がなくても、物品に関する記載の有無を確認します。
| 直接物品費を見積から拾う | 記載の要点 |
|---|---|
| 費目名の表記差の記録 | 物品費・消耗品・備品の表記差 |
| 対象物品 | 対象が不明なら含む物品を確認 |
| 数量条件の確認 | 台数・セット数とその算定基準 |
費目名の表記差を記録する
候補ごとに「物品費」「消耗品」「備品」など、異なる名称が使われることがあります。表記を統一して比較表へ写す前に、見積書の原文と説明を残すと、後で同じ範囲かを確認できます。
名称が違うからといって、どちらかが不足しているとは限りません。費目の意味を発注側で推定せず、対象物品を質問した結果と照合します。
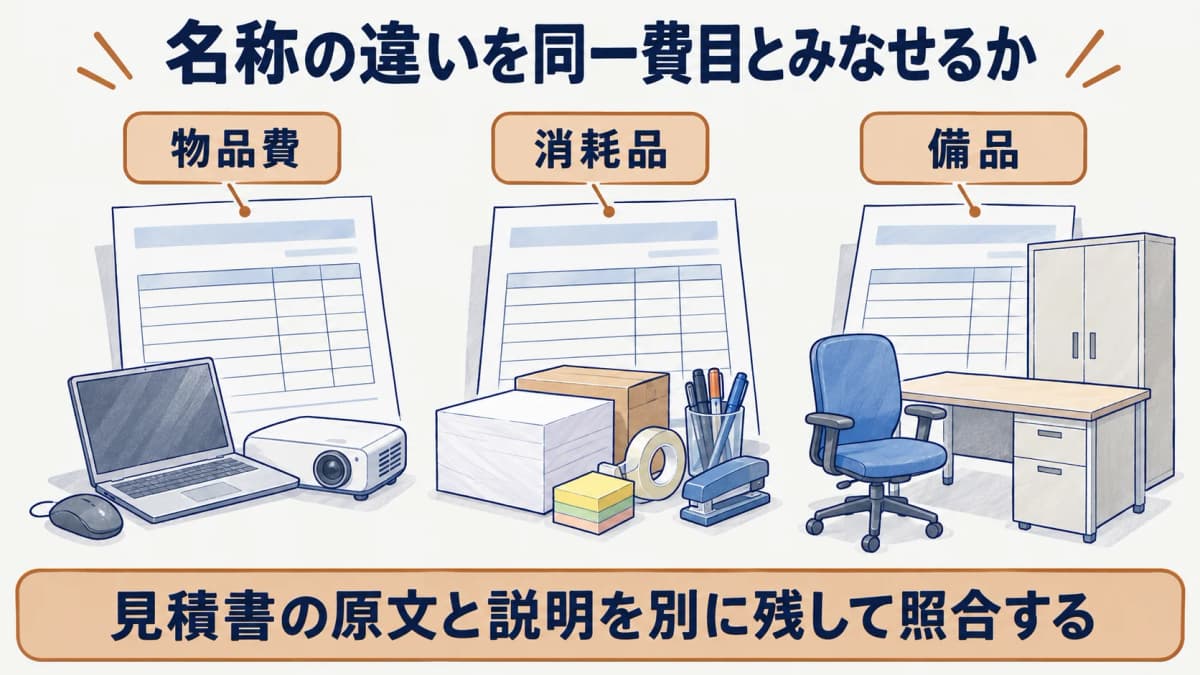
社内の比較表では、略称を使う場合も原文の列を残します。費目の表示を変えた経緯が分かれば、引継ぎ時に別の担当者が確認し直す負担を減らせます。
対象物品の範囲を尋ねる
直接物品費の対象が見積書に明示されていない場合は、何を含むかを確認します。品目を列挙できない回答であっても、施設から貸与する物の有無と別途精算の可能性は分けて聞けます。
物品の範囲は、警備業務の範囲と切り離して扱えません。受付だけを対象にするのか、巡回を含むのかによって、物品の説明が変わる場合があります。
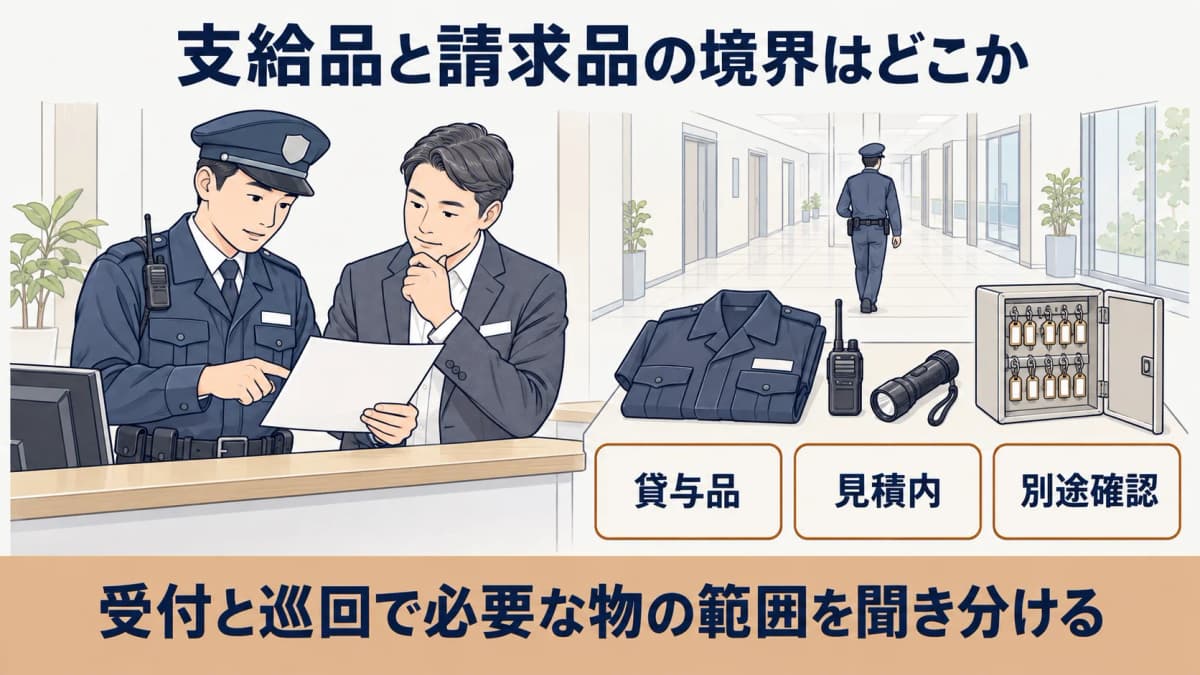
質問の回答は、金額の横ではなく回答欄へ記録します。回答が得られていない段階では、費目が低い理由を物品の省略だと断定しません。
数量条件を確認する
物品費に数量が関係するなら、台数やセット数だけでなく、その数字の基準を確認します。施設の出入口数、受付の数、配置場所の数のどれに対応するのかが分からないと、他施設の見積と比較できません。
補充や交換の頻度が費目に影響するかどうかも、質問として残します。数量が変わる可能性を見積期間の外へ追い出すと、比較時の前提が見えなくなります。
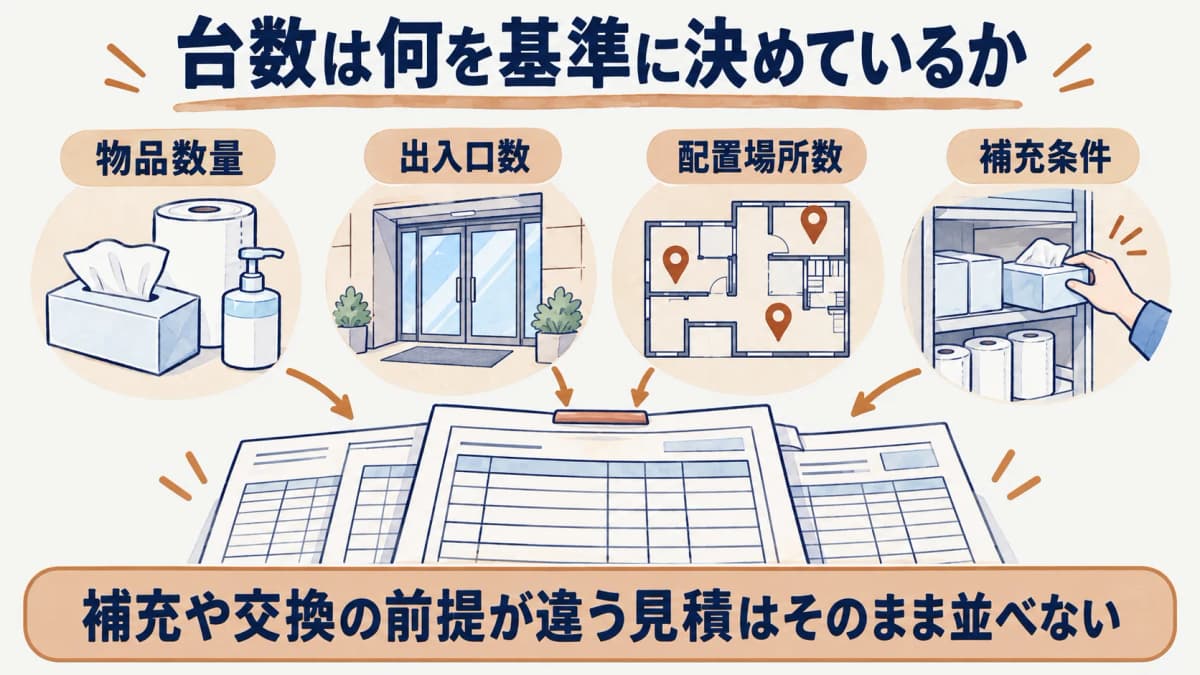
数量を発注側が固定できない場合は、見積の条件が未確定であることを明示します。候補間で異なる数量を同じ金額欄へ並べ、単価差のように評価することは避けます。
物品費だけを横並びにしない
物品費を施設条件と業務条件に結び付けることが、数字だけの比較を防ぎます。同じ費目名でも、施設の構成や警備の役割が違えば、対象となる物品は変わり得ます。
| 物品費だけを横並びにしない | 比較前の確認 |
|---|---|
| 施設規模との関係の記録 | 面積だけで決まらない物品条件 |
| 業務時間との関係の記録 | 日中と夜間で異なる使用・保管条件 |
| 別費目との重複の確認 | 他の費目へ含まれる物品費の有無 |
施設規模との関係を残す
施設規模を面積だけで捉えると、物品の条件を見落とします。建物の棟数、出入口、受付、駐車場の有無など、物品の対象を説明できる項目を見積の条件欄へ残します。
規模の情報は物品費を算出する式ではありません。異なる施設の数字を比較するなら、規模の差があるという事実を注記し、金額を補正しません。
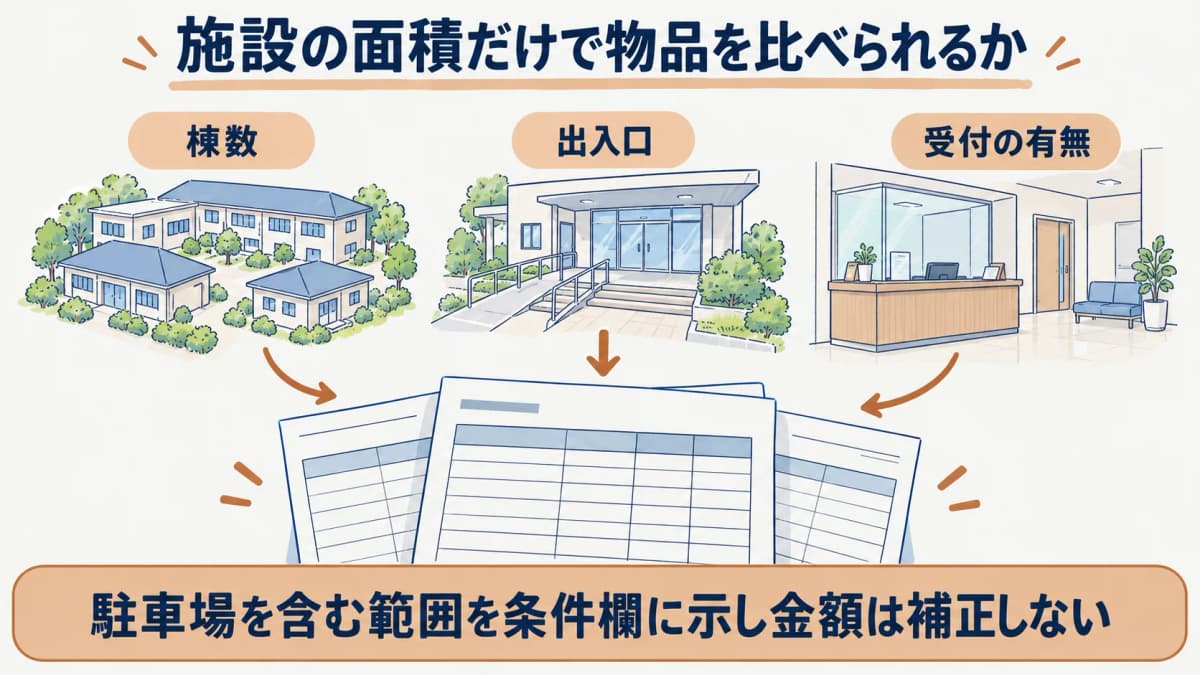
規模に関する質問は、見積の有利不利を決めるためではなく、業務条件が一致しているかを確かめるために使います。施設警備の仕様を作る考え方と照らすと、対象区域の確認漏れを見つけやすくなります。
業務時間との関係を残す
物品の使用時間や保管条件が、日中だけの業務と夜間を含む業務で同じとは限りません。時間帯の違いは、物品の費目だけでなく、配置や業務範囲の前提として別に記録します。
曜日、祝日、臨時対応の有無を一つの「常時」欄へまとめると、見積の説明が曖昧になります。どの時間条件に物品の説明が対応するかを、質問の文面に含めます。
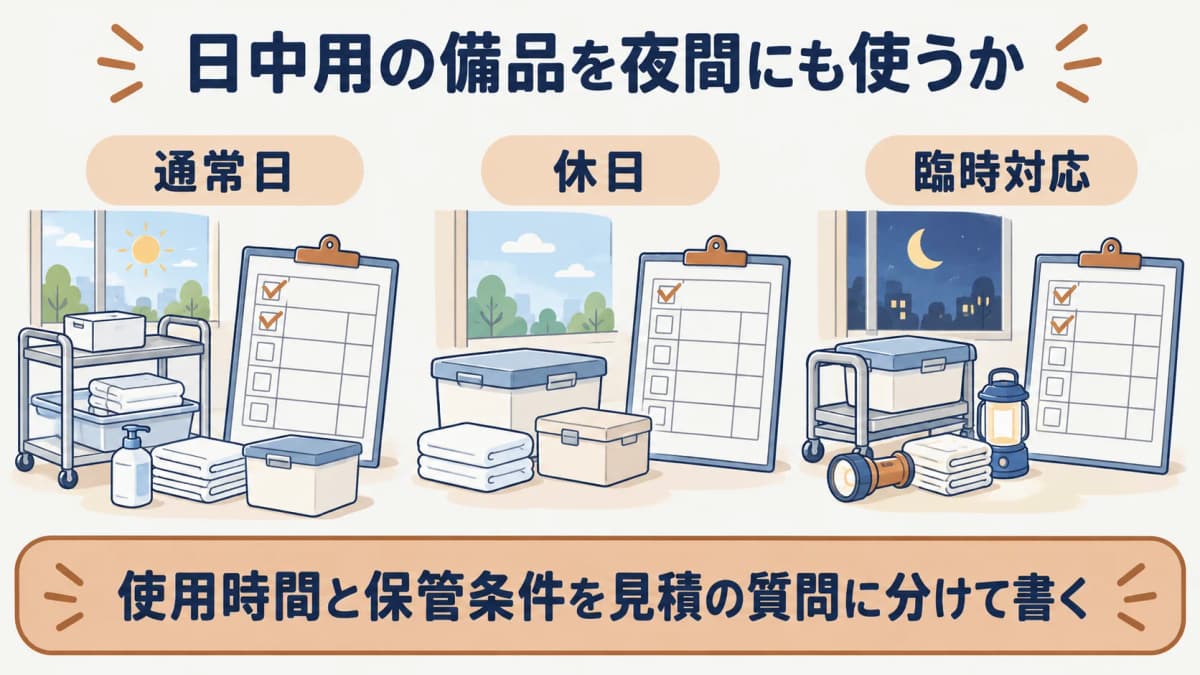
時間帯が未定なら、物品費を見積比較の決め手にはできません。必要な条件が決まった後に確認する項目として、保留欄へ戻します。
別費目との重複を確認する
物品に関する費用が、直接物品費以外の表示に含まれる場合があります。重複の有無は金額から推測せず、見積書の説明と質問への回答で確認します。
同じ物品が複数の欄に書かれているときも、二重計上と即断するのではなく、それぞれの対象期間や数量条件を比べます。説明が得られるまでは、重複の可能性として記録します。
比較対象を整える際には、見積比較でそろえたい条件を参照し、物品だけを独立した評価項目にしないようにします。費目、業務、時間の関係を同じ比較表で確認します。
物品費を横並びにしないため、比較表に次の補助欄を設けます。
- 施設ごとの対象区域が同じかを確認する欄
- 物品を使う業務が常時か臨時かを区分する欄
- 貸与品の返却や交換に関する条件を確認する欄
- 他費目に含むという説明を受けた日を記録する欄
- 説明が未取得の候補を保留として表示する欄
- 金額差の理由を推測で記入しないためのメモ欄
比較表の保留欄を使う
内訳不明を空欄のまま可視化することが、物品費をゼロと誤読しない方法です。保留欄は候補を低く評価する欄ではなく、確認が必要な条件を管理する欄です。
| 比較表の保留欄を使う | 判断材料 |
|---|---|
| 内訳不明 | 物品説明がない見積の内訳不明 |
| 資料名と確認日の記録 | 警備料金の基礎知識・2026年9月5日確認 |
内訳不明を推測しない
物品の説明がない見積を見ても、発注者が一般的な品目を補って比較表を完成させる必要はありません。公開資料の4費目は費目の構成を理解する材料であり、個別の内訳を推定するための一覧ではありません。
未記載の内容は、質問の形に変えます。質問先、質問日、回答期限を残しておけば、後から確認が済んだかをたどれます。
資料名と確認日を残す
費目の整理に参照した一般社団法人全国警備業協会「警備料金の基礎知識」は、2026年9月5日に確認しました。この公開資料は個別見積の内訳を示すものではないため、比較表には見積書の名称と受領日も別に記録します。
確認時点が異なる資料は、同じ条件を保証しません。更新や回答を受けた際に再確認できるよう、資料名と確認日の組を残します。
物品費を比較表で扱うときは、次のような確認内容を費目の横に残します。
- 物品名が書かれている場合に、今回の業務で使う物か、施設側が通常保有する備品かを見積書の説明で区別する欄
- 貸与、見積内、別途精算のどれに当たるかを、金額の有無ではなく負担区分として確認する欄
- 台数やセット数が示されている場合に、出入口数、配置場所数、使用期間のどれを根拠にするかを記録する欄
- 補充・交換・返却に関する条件が資料で確認できるかを、初回の物品条件と分けて残す欄
- 同じ物品に関する費用が別費目にも見える場合に、二重計上と決めず、対象期間と説明を確認する欄
- 物品費が未記載の候補について、不要、合算、未回答という状態を混ぜずに保留にする欄
- 対象区域や業務時間が異なる候補を比較する場合に、物品費の金額を補正せず条件差を注記する欄
- 資料名、見積受領日、質問日、回答日を分け、後からどの説明を確認したかをたどる欄
この補助欄は物品費の高低を評価するためではなく、同じ内容を比べられるかを確認するために使います。説明が得られないときは、数値ではなく確認状況を更新します。
まとめ
直接物品費は物品の条件を伴う費目として確認することが、見積比較の要点です。費目名、対象物品、数量、貸与か別途かという情報を分け、未記載の内容は保留と質問に置き換えます。
公開資料は費目を整理する手掛かりにとどめ、個別見積の内訳を補う根拠にはしません。施設規模、業務時間、他費目との関係を同じ表で確認すると、物品費だけの数字に引きずられず比較できます。
よくある質問
- Q. 直接物品費がゼロなら問題ありませんか?
- 問題がないとは判断できません。費目がゼロ、未記載、他費目に含むのいずれかで意味が異なるため、対象物品と負担区分を見積書の説明で確認します。
- Q. 物品費の内訳を聞いてもよいですか?
- 確認できます。物品名だけでなく、数量、貸与の有無、対象期間を分けて尋ねると、回答を比較表へ記録しやすくなります。
- Q. 異なる施設の物品費を比べられますか?
- 条件を確認したうえで比較材料にはできます。対象区域、出入口、業務時間、物品の負担区分が違う場合は、金額だけで同じ内容とは扱いません。
出典
本記事の出典は に内容を確認しています。
- 1.一般社団法人全国警備業協会「警備料金の基礎知識」(ajssa.or.jp)