施設警備の見積にある「業務価格」とは?積み上げ順を発注者向けに解説
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
見積書の業務価格は、費目名と積み上げ順を確認してから読むと、総額と混同しにくくなります。 一般社団法人全国警備業協会「警備料金の基礎知識」(確認日:2026年9月5日)は、警備料金を直接人件費、直接物品費、業務管理費、一般管理費等の4費目で整理しています。
見積書に「業務価格」と書かれていても、全候補で同じ内容が含まれるとは限りません。費目の並び、税の表示、対象条件を確認せずに、用語だけで総額と同じものだと扱うことは避けます。
この記事では、発注側が見積書の表示を比較表へ写す際、何をそのまま残し、どこを質問にするかを説明します。業務価格の妥当性や費用水準を判定するものではありません。
本記事で分かること
- 業務価格という表記を費目名と分けて記録する方法
- 4費目の積み上げ順を比較表で読む視点
- 空欄をゼロとせず保留として扱う方法
結論:業務価格は費目の積み上げ順で確認する(早見表)
見積書にある言葉と費目の表示順を一緒に残すことが、業務価格を比較する基本です。公開資料の4費目は構成を理解する材料であり、個別見積の用語を置き換える辞書ではありません。
| 業務価格は費目の積み上げ順で確認する | 資料上の要点 | 発注時の条件 |
|---|---|---|
| 用語の表示 | 見積書にある業務価格の表示 | 総額と同義かは説明を確認 |
| 費目の並び | 直接費・管理費等の費目順 | 見積書の算定順を原文で残す |
| 税の表示 | 税込額か税抜額かの表示 | 税区分の異なる額を混ぜない |
| 確認状況 | 質問日・回答日・未回答の区分 | 空欄の費目をゼロにしない |
見積書の用語に迷ったときは、警備見積の内訳確認のように、金額の意味より先に表示と条件を確認します。比較表の目的は言葉を統一することではなく、確認できていない前提を見つけることです。
転記する際には、次の情報を金額とは別に置くと、用語の取り違えを防げます。
- 見積書に「業務価格」と書かれた位置を記す欄
- 直前と直後にどの費目や税の表示があるかを残す欄
- 合算されている費目があるかを確認する欄
- 見積の対象施設、時間帯、業務範囲を転記する欄
- 質問した項目と回答の原文を分けて保存する欄
- 未確認の表示を金額の不足と断定しないための欄
見積書の用語をそのまま比べない
用語の一致ではなく表示の範囲を確認することが、業務価格を読み違えない方法です。各社の見積書は表記や並びが異なることがあり、名称だけで同じ費目だと判断できません。
| 見積書の用語をそのまま比べない | 記載の要点 |
|---|---|
| 費目名 | 見積書に記された費目の原文 |
| 算定順の確認 | 警備料金を構成する4費目の順 |
| 空欄の意味の確認 | 空欄・費目欄なしの意味は未確認 |
費目名を写す
比較表へ費目を転記するときは、見積書の原文を残します。社内で分かりやすい名称に変える場合も、元の表記が見える列を消さないと、後から何を確認したかを追えません。
「業務価格」という語があっても、直接人件費、物品費、管理費、税のどこまでが含まれるかは、見積書の説明で確認します。用語が似ている候補同士でも、対象条件が異なれば同じ意味にはなりません。
用語を転記する担当者が変わる場合は、見積書のページや項目番号をメモします。名称を読み替えた理由を後から推定しないためです。
算定順を確認する
一般社団法人全国警備業協会の公開説明では、料金の構成を4費目で整理しています。個別見積では、直接人件費、直接物品費、業務管理費、一般管理費等がどのような順で表示されるかを確認します。
一部が合算されている場合、発注側で配分を作る必要はありません。どの費目が単独表示か、説明があるか、確認が必要かを表へ残します。
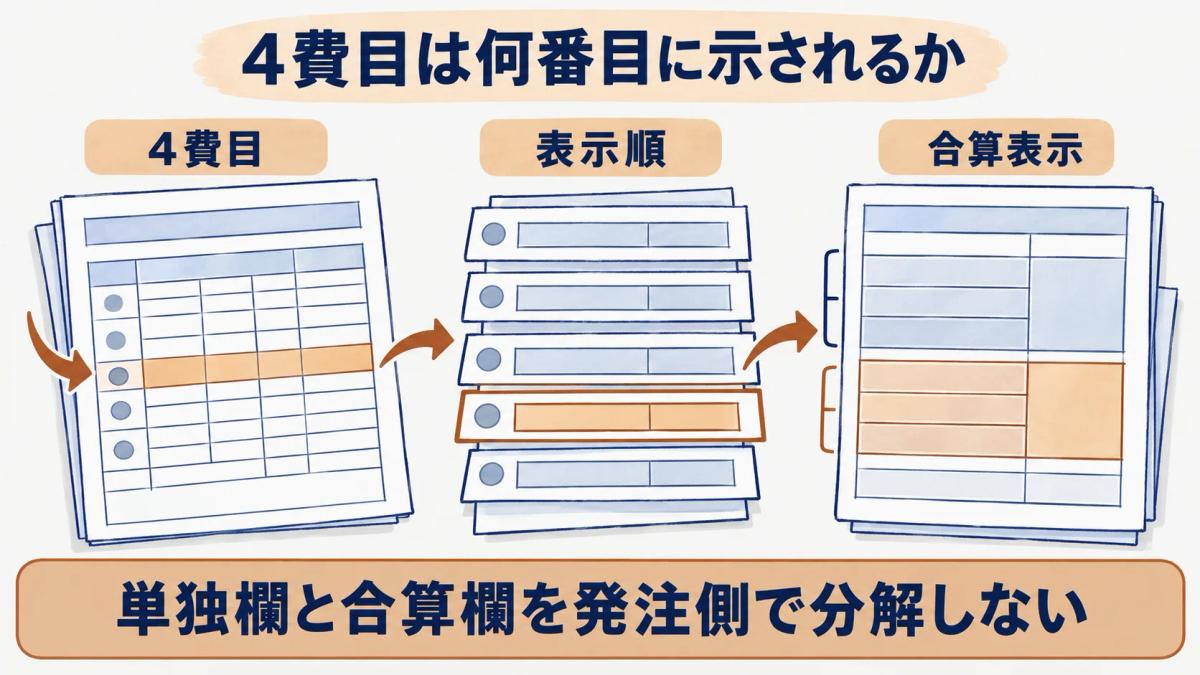
費目の順番が違うこと自体は、見積の優劣を示しません。比較の前提として、どの順で何が表示されたかを確認する材料にします。
空欄の意味を確認する
費目が空欄、または欄そのものがないときは、ゼロと読み替えません。未記載、他費目に含む、対象外など、複数の可能性があるため、見積書の説明と質問への回答を確認します。
比較表では、空欄の金額を推定値で埋めるより、確認状況を残します。回答がない状態も、費目の内容が分からないという重要な情報です。
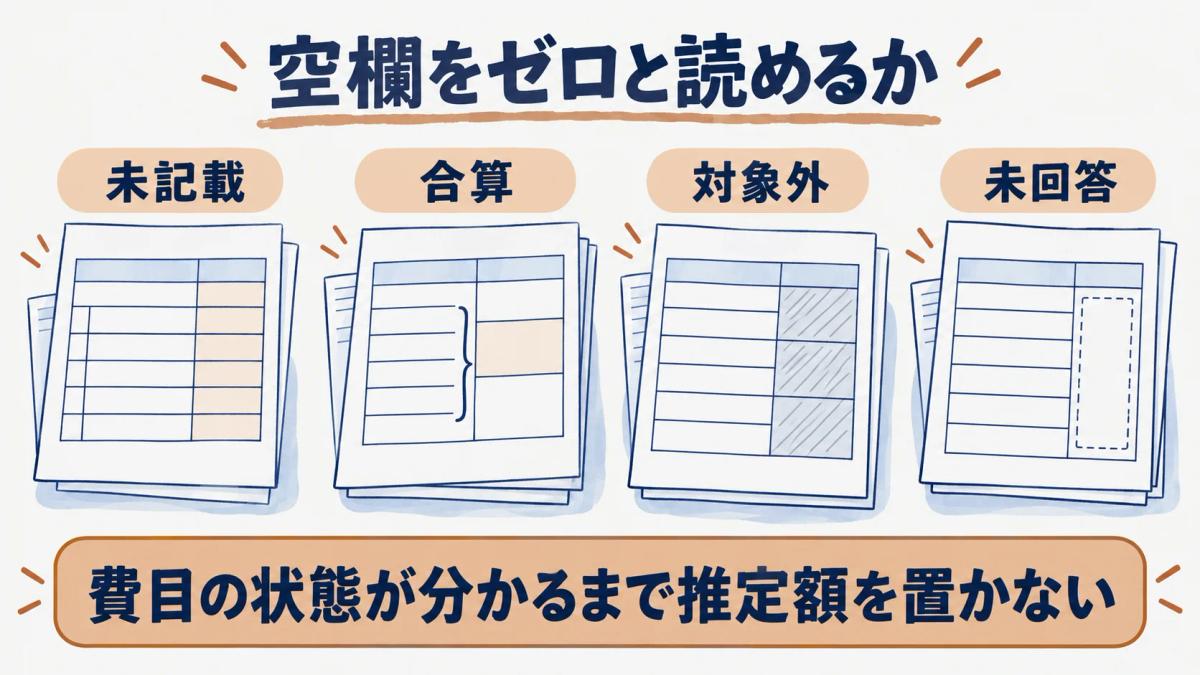
空欄がある候補を直ちに除外するのではなく、必要な条件への回答を確認します。比較不能な理由を明示すると、再見積が必要な箇所を共有しやすくなります。
積み上げ順で見る4つの費目
4費目を役割ごとに区別して確認することが、業務価格の表示を総額と混同しないための手掛かりです。公開資料にある区分と個別見積にある説明を、同じものと決めずに照合します。
| 積み上げ順で見る4つの費目 | 比較前の確認 |
|---|---|
| 直接人件費 | 警備員の労務に関する費用 |
| 直接物品費 | 業務に直接用いる物品の費用 |
| 間接費の区分 | 業務管理費と一般管理費等を別表示 |
直接人件費を置く
直接人件費は、警備業務を担う人の労務に関する費目として整理されます。見積書では、人数、配置時間、対象区域がどこに記載されるかを、費目の数字とは別に確認します。
人員の数だけで業務範囲は分かりません。受付、巡回、出入管理など、何を依頼するかを見積依頼と照合し、数字から役割を推測しません。
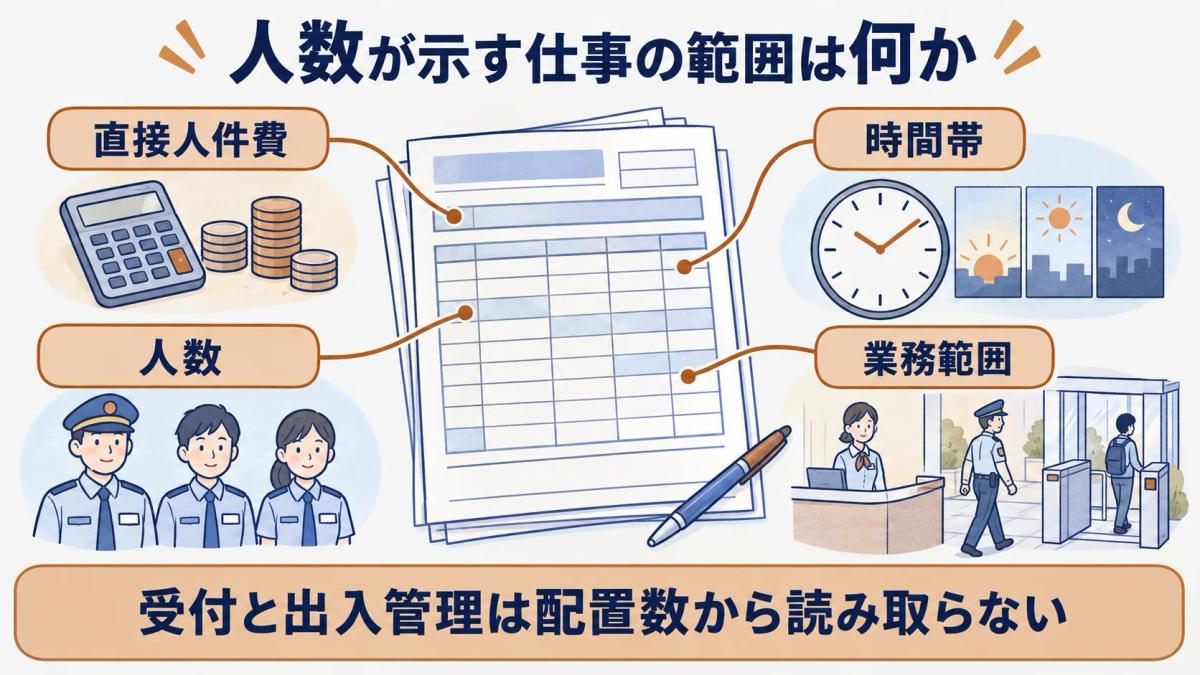
労務に関する公開資料を参照する場合も、個別の業務価格へ換算しません。建築保全業務の労務単価を読むポイントで、資料の前提を確認できます。
直接物品費を置く
直接物品費は、業務に直接用いる物品に関する費目として整理されます。対象物品、数量、施設側が貸与するかどうかを確認し、物品費の表示だけで内容を決めません。
物品の条件が不明なら、業務価格の中に含まれていると推定しません。見積書の説明と質問の回答を分け、比較表の保留欄へ残します。
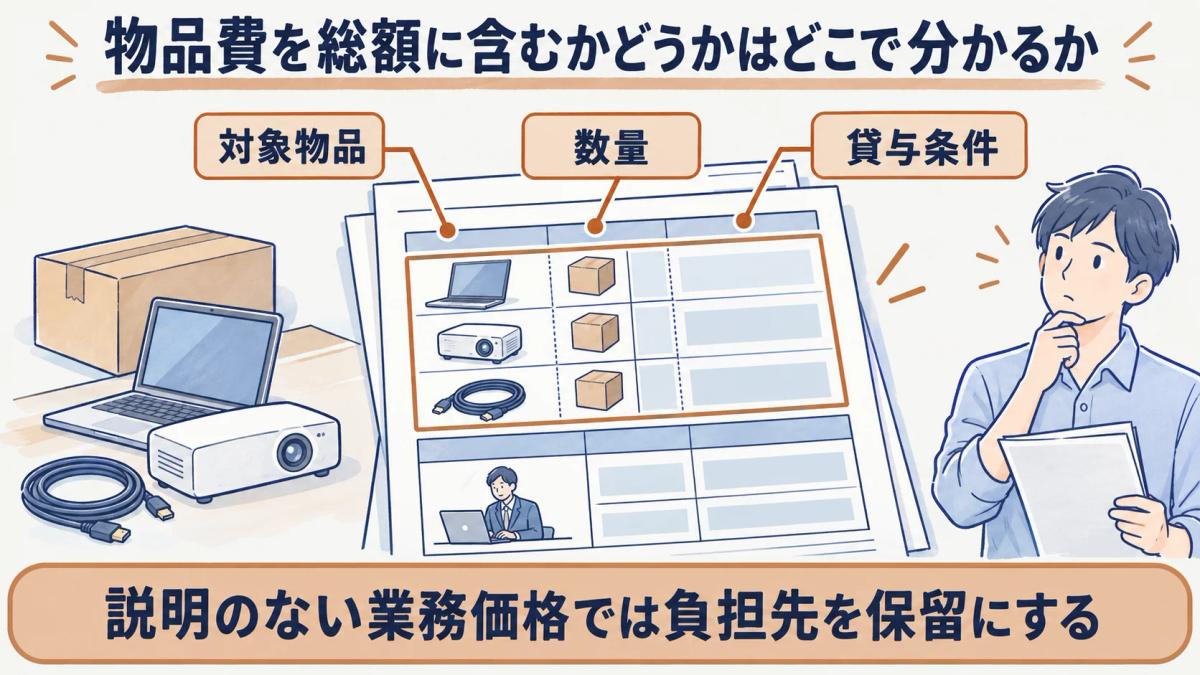
同じ物品名があっても、対象期間や補充条件が違う可能性があります。費目を比較する前に、物品の扱いが同じ条件かを確認します。
間接費を分けて置く
業務管理費と一般管理費等は、直接費とは別の費目として公開説明にあります。見積書で一つに合算されている場合も、発注側が内訳を計算するのではなく、合算表示の事実と説明の有無を残します。
間接費の割合が見える場合でも、対象業務や契約条件が異なる候補へ一定の比率を当てはめません。数値の比較より、説明の確認と条件の照合を優先します。
積み上げ順を確認する表には、次の補助項目も置けます。
- 各費目が単独表示、合算表示、未記載のどれかを示す欄
- 直接人件費に対応する人数と配置時間を記録する欄
- 物品の負担区分や数量条件を確認する欄
- 管理費等の説明を受けた資料や回答日を残す欄
- 税を含むか別途かを費目の並びと合わせて記す欄
- 条件差のため総額比較を保留にした理由を書く欄
比較表に残す前提
対象条件と資料の時点を金額の外側へ記録することが、業務価格を比較表で再利用できる情報にします。表示の意味を後から補うのではなく、確認した事実を残します。
| 比較表に残す前提 | 判断材料 |
|---|---|
| 対象条件 | 施設・区域・時間帯・業務範囲 |
| 資料確認日 | 警備料金の基礎知識・2026年9月5日確認 |
対象条件を注記する
見積の対象となる施設、区域、時間帯、業務範囲を列ごとに記録します。候補間で一部が異なるなら、業務価格という言葉が同じでも、同じ条件の金額とは扱いません。
対象条件が未決なら、見積額を修正して比べるのではなく、質問として管理します。比較表にある金額は、確認済みの条件の範囲で読むものです。
資料確認日を注記する
本稿で参照した一般社団法人全国警備業協会「警備料金の基礎知識」は2026年9月5日に確認しました。公開資料の確認日と、見積書の受領日、質問への回答日を別々に記録します。
確認時点が違う資料を同じ根拠にする場合は、時点差を注記します。更新の有無が分からない資料は、最新と断定せず再確認の対象とします。
業務価格を確認する表には、次の補助項目も置きます。
- 見積書で業務価格と書かれた箇所、直前・直後の費目、税の表示を原文で残し、総額と同じ意味だと読み替えない欄
- 直接人件費に対応する人数・時間・対象区域を分け、業務価格の数字だけで配置条件を推測しない欄
- 直接物品費の対象物、数量、貸与・見積内・別途の区分を確認し、物品条件の差を金額へ補正しない欄
- 業務管理費と一般管理費等が単独か合算かを記録し、発注側で内訳の比率を割り振らない欄
- 契約期間、見積有効期限、通常日・休日・臨時日の条件を別にし、同じ業務価格の前提に見せない欄
- 空欄・未記載・説明不足の表示について、質問先、質問日、回答日、未回答を区別する欄
- 資料名と確認日を見積書の作成日・受領日と分け、どの時点の説明を確認したかを追う欄
- 価格の差を結論にせず、対象・時間・業務・費目のどの条件が違うかを注記する欄
- 積み上げ順の確認に関連して、施設警備の見積4費目を参照したことと、個別見積の表記を分ける欄
業務価格という語を比較表で使う場合も、見積書にある説明と条件を確認します。用語が同じ候補を、同じ内容の総額として扱わないことが重要です。
まとめ
業務価格は費目の積み上げ順と対象条件を確認して読むことが大切です。見積書の用語を原文のまま残し、直接人件費、直接物品費、業務管理費、一般管理費等の表示と説明を照合します。
空欄や合算表示を推測で埋めず、資料名、確認日、質問の回答を表へ残します。条件がそろっていない金額を同じ評価欄に置かないことで、比較表を確認記録として使えます。
よくある質問
- Q. 業務価格と見積総額は同じですか?
- 同じとは限りません。見積書に何が含まれ、税や費目がどの順で表示されているかを確認し、用語だけで総額と読み替えません。
- Q. 費目の順番が違う見積は比較できますか?
- 条件と説明を確認したうえで比較材料にできます。順番の違いから内訳を推測せず、原文の表記、対象業務、時間帯、費目の説明を別欄に残します。
- Q. 空欄の費目をゼロとして扱えますか?
- 扱えません。未記載、合算、対象外などの可能性があるため、空欄の理由を質問し、回答が得られるまで保留として記録します。
出典
本記事の出典は に内容を確認しています。
- 1.一般社団法人全国警備業協会「警備料金の基礎知識」(ajssa.or.jp)