警備見積の内訳の見方|施設警備の費目と確認項目
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
施設警備(警備業法第2条第1項第1号の警備業務のうち、警備業務用機械装置を使用しないもの。以下「施設警備」)の見積内訳は、直接人件費、直接物品費、業務管理費、一般管理費等の役割を分けて確認します。費目の名称だけで個別見積の妥当性を決めず、対象施設、人数、時間帯、担当業務と対応させて読みます。
全国警備業協会が公開する体系は、発注者との適正取引のための参考情報です。民間の実勢価格レンジを示す資料ではないため、この記事では個別の価格帯を提示しません。警備業務を実施するのは認定を受けた警備業者であり、当サイトは比較・情報提供を行います(出典:警備業法(昭和47年法律第117号)第2条第3項・第4条、確認日2026-09-05)。
警備見積の内訳とは
警備見積の内訳とは、業務価格へ積み上がる費目の役割を分けて確認するための見方です。全国警備業協会は、施設警備に対応する参考の積算体系として4つの費目を整理しています(出典:一般社団法人全国警備業協会「警備料金の基礎知識」、確認日2026-09-05)。
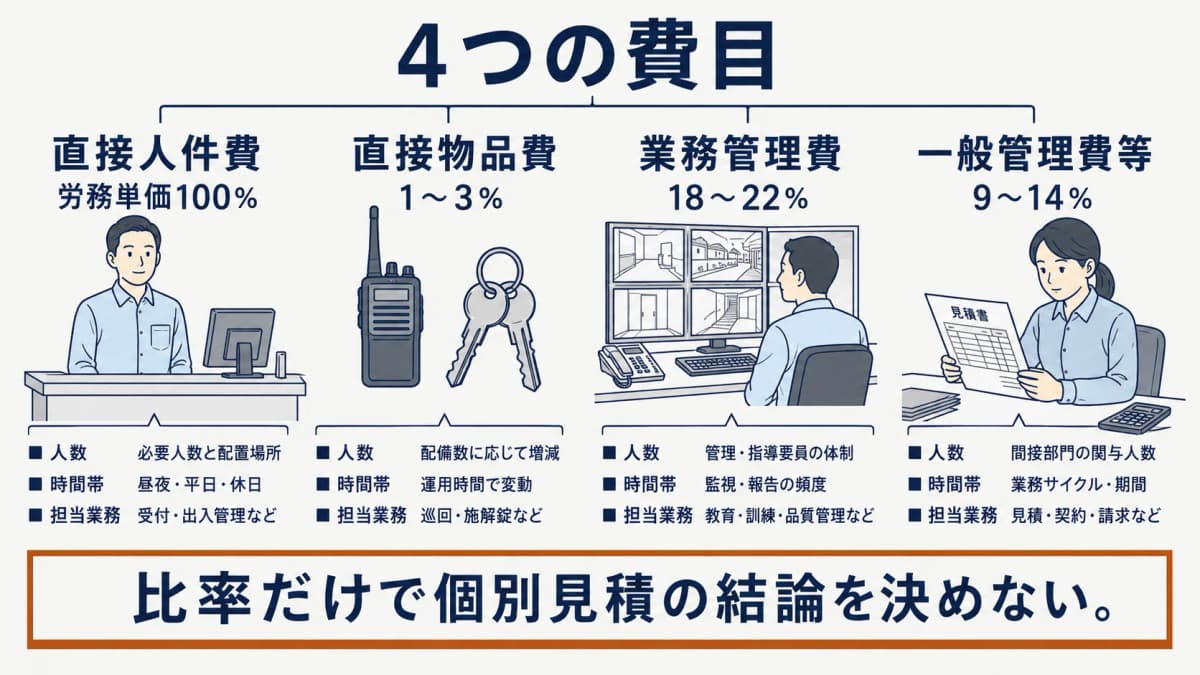
4つの費目の早見表
4つの費目は、直接人件費、直接物品費、業務管理費、一般管理費等です。直接人件費を労務単価の100%とし、直接物品費は労務単価の1〜3%、業務管理費は直接業務費の18〜22%、一般管理費等は9〜14%と示されています。これらは施設警備に対応する参考の積算体系の数値であり、民間の個別見積に同じ比率が必ず当てはまるものではありません(出典:一般社団法人全国警備業協会「警備料金の基礎知識」、確認日2026-09-05)。
| 費目 | 参考体系での説明 | 見積で確認すること |
|---|---|---|
| 直接人件費 | 労務単価の100%(出典:一般社団法人全国警備業協会「警備料金の基礎知識」、確認日2026-09-05) | 人数・時間帯・担当業務との対応 |
| 直接物品費 | 労務単価の1〜3%(出典:一般社団法人全国警備業協会「警備料金の基礎知識」、確認日2026-09-05) | 直接人件費と分けて示されるか |
| 業務管理費 | 直接業務費の18〜22%(出典:一般社団法人全国警備業協会「警備料金の基礎知識」、確認日2026-09-05) | 直接業務費との関係 |
| 一般管理費等 | 9〜14%(出典:一般社団法人全国警備業協会「警備料金の基礎知識」、確認日2026-09-05) | 業務原価から業務価格への積み上げ順序 |
表の数値は、どの費目を基にするかが同じではありません。したがって、各比率を合計して一つの比率として扱ったり、個別の警備料金へそのまま当てはめたりしないことが必要です。資料の費目名と、見積に実際に書かれた項目を対応させて確認します。
直接業務費・業務原価・業務価格の関係
費目の関係は、積み上げる順序で理解します。直接業務費は直接人件費と直接物品費の合計、業務原価は直接業務費と業務管理費の合計、業務価格は業務原価と一般管理費等の合計です。この順序は、費目の役割を混ぜずに読むための枠組みです(出典:一般社団法人全国警備業協会「警備料金の基礎知識」、確認日2026-09-05)。
直接業務費=直接人件費+直接物品費
業務原価=直接業務費+業務管理費
業務価格=業務原価+一般管理費等
見積書で費目の表示方法が異なるときは、名称だけで同じものだと決めません。対象施設、警備員の人数、時間帯、担当業務がそろっているかを確認してから、各費目がどの段階にあるかを読みます。総額と費目構造を同時に確認することで、比較の前提を説明しやすくなります。
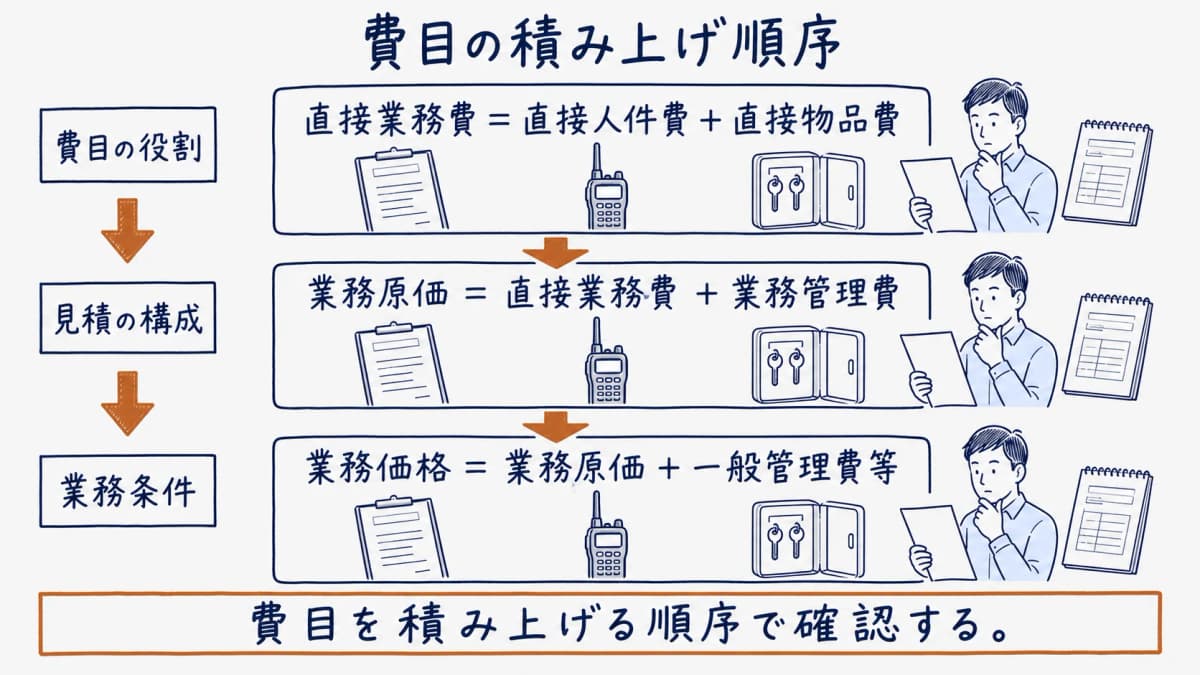
公表された費目割合の読み方
公表された費目割合は、施設警備に対応した参考の積算体系として読みます。個別の民間見積の比率を断定する資料ではないため、比率の基となる項目と積み上げ順序を一緒に確認します。
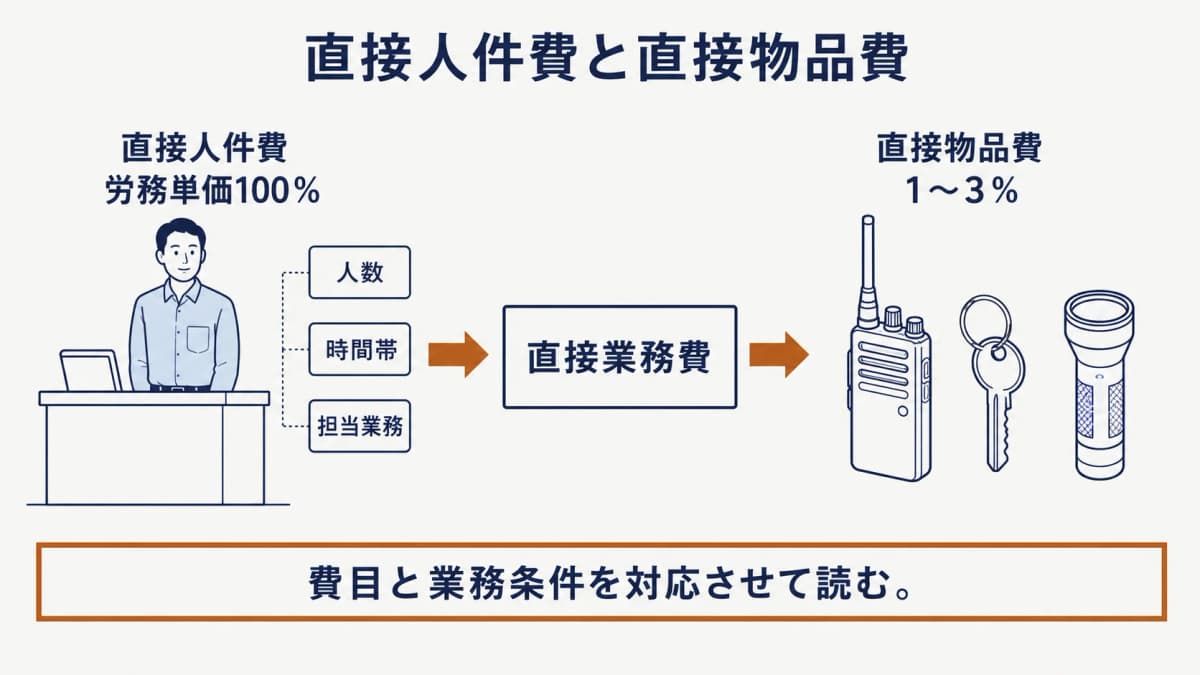
直接人件費と直接物品費を確認する
直接人件費は労務単価の100%、直接物品費は労務単価の1〜3%として示されています。二つは直接業務費を構成する項目であり、直接業務費は直接人件費と直接物品費を合計したものです(出典:一般社団法人全国警備業協会「警備料金の基礎知識」、確認日2026-09-05)。
見積を比較するときは、人数、時間帯、担当業務がそろっているかを先に確認します。同じ費目名があっても、業務条件が異なれば同じ前提では読めません。費目比率を金額の評価語に置き換えるのではなく、見積の構成を確認する材料として使います。
業務管理費と一般管理費等を確認する
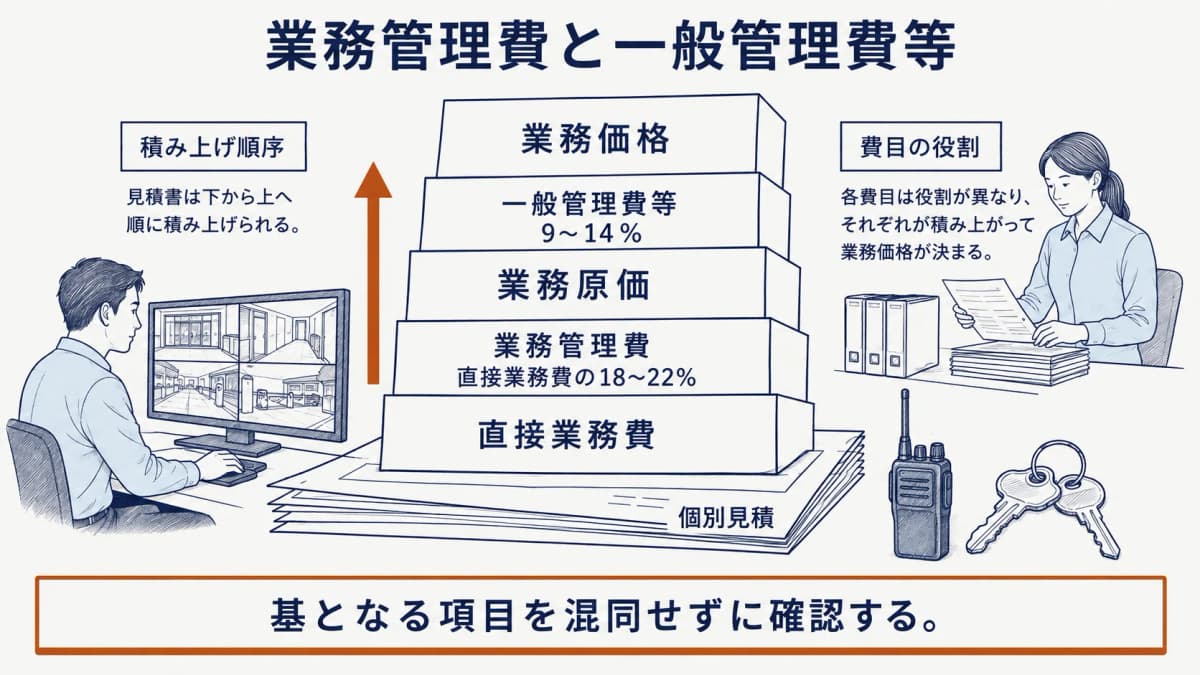
業務管理費は直接業務費の18〜22%、一般管理費等は9〜14%として示されています。一般管理費等の基数を本文で断定せず、直接業務費、業務原価、業務価格の順に積み上げる体系として確認します。資料の数値は参考の積算枠組みであり、個別の民間見積に同じ比率が必ず当てはまるという意味ではありません(出典:一般社団法人全国警備業協会「警備料金の基礎知識」、確認日2026-09-05)。
業務管理費と一般管理費等は、直接人件費や直接物品費と同じ基準で比べる項目ではありません。見積の説明を受ける際には、どの段階の費目か、どの業務条件に対応しているかを確認します。こうした確認は、費目の名称が異なる見積を無理に同じ割合へ置き換えないためにも役立ちます。
比較表に残す項目
比較表には、費目だけでなく、見積の前提となる条件を残します。施設警備の契約前書面の法定記載事項と、全国警備業協会の参考様式は、目的が異なるため区別して扱います。
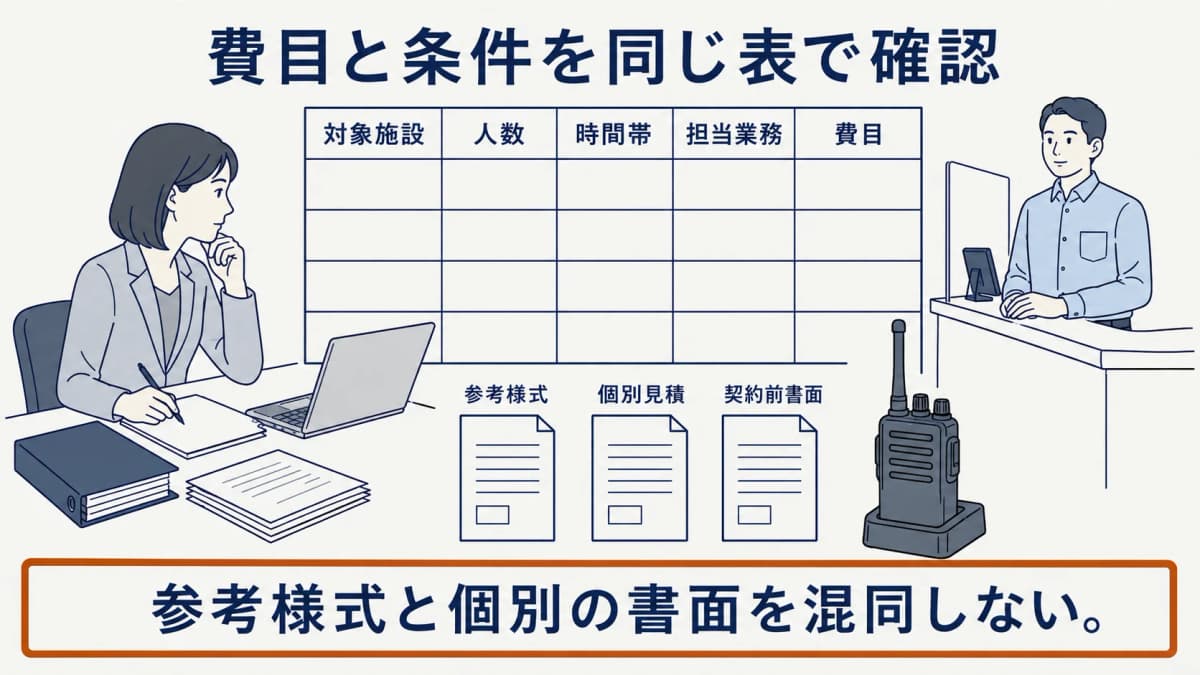
条件と費目を同じ表で確認する
比較表では、対象施設、人数、時間帯、担当業務を費目の横に置きます。条件をそろえる手順は、警備の相見積もりを同じ条件で取る手順で詳しく紹介しています。費目だけが同じでも、業務内容が違えば総額を同じ比較の結論に使えません。
施設警備の契約前書面では、日時、対象施設、人数、担当業務などが記載事項とされています。ほかの業務区分では記載事項が異なるため、同じ比較項目をそのまま当てはめるのではなく、該当する書面を確認してください(出典:警備業法施行規則(昭和58年総理府令第1号)第33条、確認日2026-09-05)。
参考様式と個別見積を混同しない
全国警備業協会は、施設警備業務用の警備員単価見積書、交通誘導警備業務用の警備員単価見積書、警備料金見積書の参考様式を公開しています。施設警備に関する参考様式は、費目を確認する補助として使い、個別に交付される契約前書面と同じものとして扱いません(出典:一般社団法人全国警備業協会「警備料金の基礎知識」、確認日2026-09-05)。
書面で確認できる項目は、施設警備の契約前書面で確認する項目を参照してください。仕様の整理は施設警備委託の仕様を決める方法、費用を一律の金額で見ない考え方は施設警備の費用相場の考え方につながります。資料の用途を分けることで、見積を比較する際の確認先を明確にできます。
まとめ
警備見積の内訳は、4つの費目と、直接業務費、業務原価、業務価格の積み上げ順序を分けて読みます。参考の費目割合は、民間の個別見積の比率を断定するためではなく、構成を確認する材料です。対象施設、人数、時間帯、担当業務を同じ表に置き、条件と費目を対応させて比較してください。
見積の条件と費目を同じ表で読むことが、比較の前提を確かめる第一歩です。掲載情報の基準は情報の収録基準と運営方針で確認できます。掲載内容の訂正やご意見はお問い合わせからお寄せください。
よくある質問
- Q. 施設警備の費目には何があるか
- 施設警備に対応する参考の積算体系では、直接人件費、直接物品費、業務管理費、一般管理費等に分けて考えます。直接人件費と直接物品費から直接業務費、そこに業務管理費を加えて業務原価、さらに一般管理費等を加えて業務価格へ至る順序です(出典:一般社団法人全国警備業協会「警備料金の基礎知識」、確認日2026-09-05)。
- Q. 費目の比率は必ず同じか
- 比率は必ず同じではありません。同資料では、直接人件費を労務単価の100%とし、直接物品費は労務単価の1〜3%、業務管理費は直接業務費の18〜22%、一般管理費等は9〜14%と示されています。積算体系は、直接業務費=直接人件費+直接物品費、業務原価=直接業務費+業務管理費、業務価格=業務原価+一般管理費等の順に積み上げます(出典:一般社団法人全国警備業協会「警備料金の基礎知識」、確認日2026-09-05)。
- Q. 参考様式は必ず使うものか
- 参考様式は、全国警備業協会が公開する参考様式です。個別の見積や契約前書面と同じものとして扱うのではなく、費目や確認項目を整理する補助として使います。施設警備の契約前書面は契約を締結するまでに交付され、記載事項は施行規則に定められています(出典:警備業法(昭和47年法律第117号)第19条第1項、警備業法施行規則(昭和58年総理府令第1号)第33条、確認日2026-09-05)。
出典
- 1.一般社団法人全国警備業協会『警備料金の基礎知識』(ajssa.or.jp)
- 2.警備業法(昭和47年法律第117号)(laws.e-gov.go.jp)
- 3.警備業法施行規則(昭和58年総理府令第1号)(laws.e-gov.go.jp)