施設警備の業務管理費とは?見積書で確認する範囲
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
業務管理費は、直接費とは別の費目として、見積書の表示と業務条件を対応させて確認します。 一般社団法人全国警備業協会「警備料金の基礎知識」(確認日:2026年9月5日)は、警備料金を直接人件費、直接物品費、業務管理費、一般管理費等に区分して説明しています。
「管理費の額だけを比べれば、候補の違いが分かる」と考えると、見積の対象条件を見失いがちです。費目名、算定順、含まれる説明の有無を分け、数字から内容を推定しないことが大切です。
この記事では、施設管理者や総務担当者が業務管理費の欄を読む際、何を比較表へ残すかを整理します。管理費の適正な水準や契約先の選定を判定するものではありません。
本記事で分かること
- 業務管理費を直接費と別に確認する理由
- 業務・期間・管理条件を同じ表でそろえる方法
- 割合や内訳を推測しない記録の作り方
結論:業務管理費は直接費と分けて読む(早見表)
費目名とその説明の有無を別欄に置くことが、業務管理費を比較する最初の手順です。公開資料の費目区分は、個別見積の名称や算定方法が一律であることを意味しません。
| 業務管理費は直接費と分けて読む | 資料上の要点 | 発注時の条件 |
|---|---|---|
| 費目の表示 | 管理費・業務管理・現場管理の表示 | 名称が同じでも範囲を照合 |
| 算定順 | 直接費と管理費の表示順 | 費目ごとの計算順を記録 |
| 対象業務 | 受付・巡回・鍵の受渡し・連絡 | 管理対象の業務を候補間で照合 |
| 確認状況 | 質問日・回答日と説明の有無 | 未回答の費目は保留にする |
費目を読む前に、見積書全体の条件をそろえる必要があります。見積比較でそろえたい条件を使い、管理費だけが独立した数字に見えない表を作ります。
業務管理費の欄に添えるとよい確認項目は次のとおりです。
- 見積書で使われた費目名を、略称にせず原文で記録する欄
- 直接人件費や物品費との間にどの表示があるかを記す欄
- 業務管理費が単独表示か合算表示かを示す欄
- 算定の説明を受けた資料名または回答日を残す欄
- 候補ごとに異なる対象業務を比較するための業務欄
- 説明が確認できない場合に保留と表示する欄
業務管理費の位置を確認する
見積内の位置と説明を一緒に読むことが、費目名の印象だけで判断しない方法です。直接費と管理に関する費目がどの順に示されるかを、見積書ごとに残します。
| 業務管理費の位置を確認する | 記載の要点 |
|---|---|
| 直接費との境界 | 直接人件費・物品費との区分 |
| 見積書の算定順の確認 | 見積書に示された費目の算定順 |
| 費目名の違いの記録 | 管理費・業務管理・現場管理の表記差 |
直接費との境界を聞く
業務管理費が直接人件費や直接物品費と別に表示されているなら、対象となる範囲の説明を確認します。公開資料の区分を参照しても、個別見積に含まれる具体的な内容までは分かりません。
説明が短い場合は、業務管理費に何が入るかを断定せず、確認したい項目を質問にします。回答を受ける前の表では、費目の大小を評価欄に入れません。
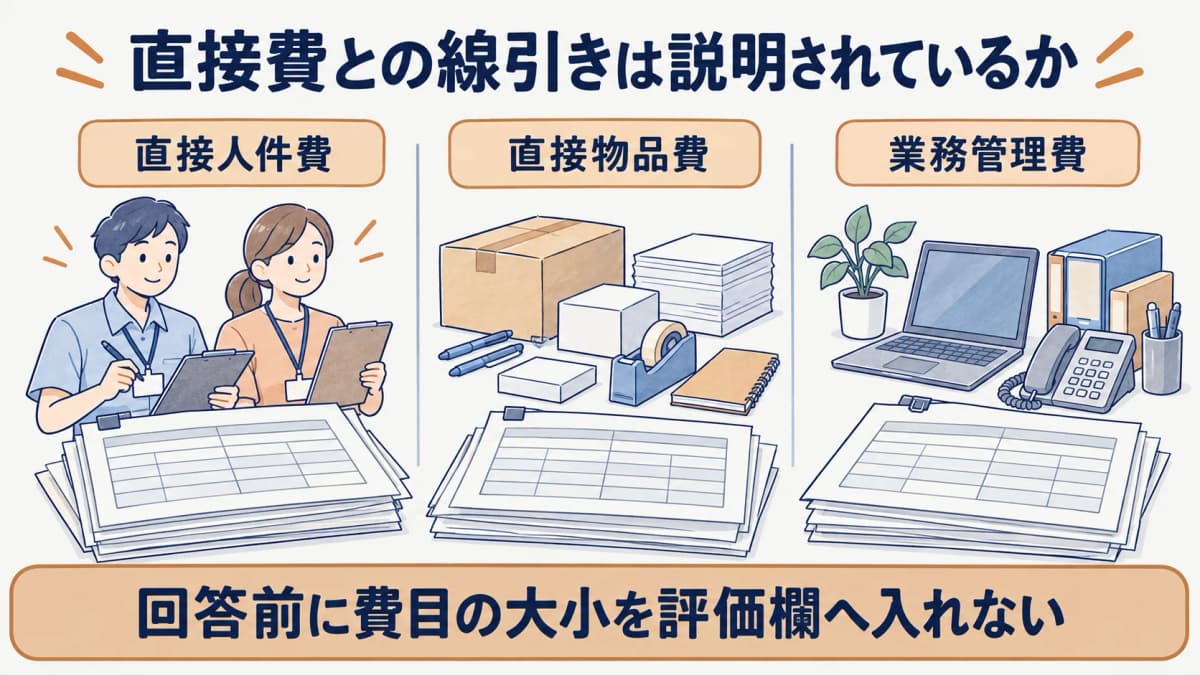
一つの金額欄に複数の費目がまとめられているときは、分けられないという事実を残します。発注側で割合を割り振ると、見積書にない前提を作ることになります。
見積書の算定順を確認する
算定順は、費目の関係を読み直す手掛かりになります。見積書のどの位置に表示されるか、税の前後がどうなっているかを写し、候補ごとの表記差を可視化します。
順番の違いだけで、費用の内容が優れているか劣っているかは分かりません。見積を受け取った時点の表示と、質問後に得た説明を区別して残します。
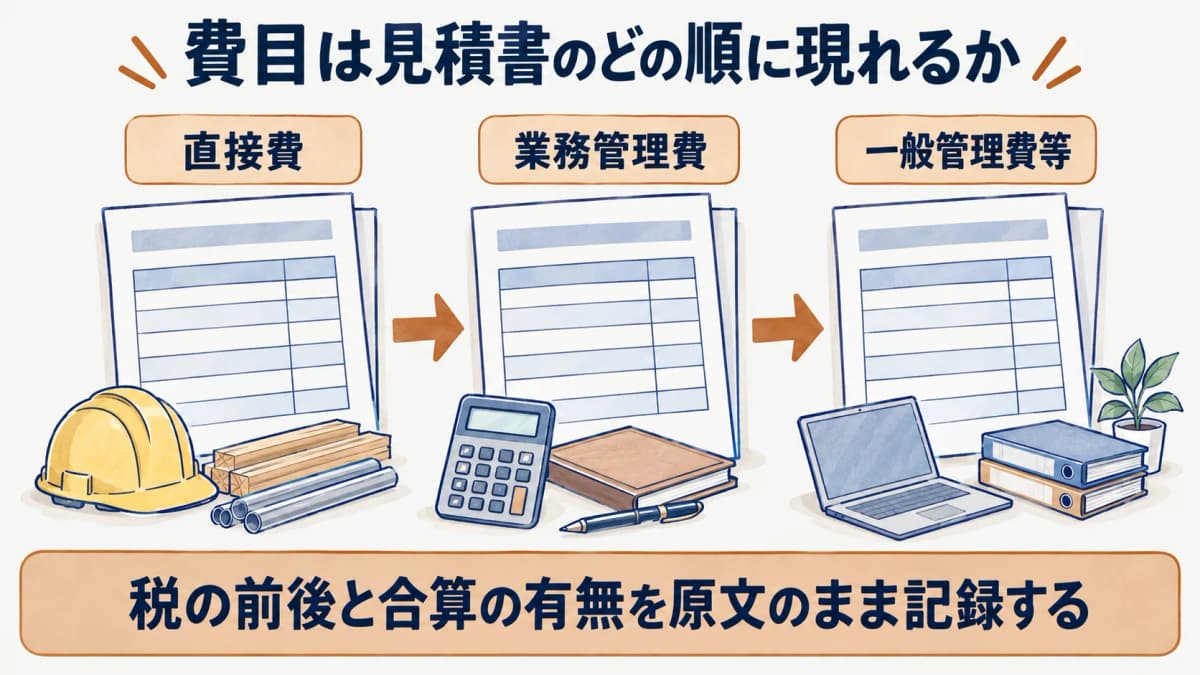
見積書のレイアウトを社内表で整える場合も、元の順序を確認できるようにします。並べ替えた表だけが残ると、どの説明がどの金額に対応していたかを後で確かめにくくなります。
費目名の違いを残す
「管理費」「業務管理」「現場管理」などの表記は、同じ意味だと決めずに記録します。名称が似ていても、対象業務、契約期間、他費目との関係が違えば比較条件はそろいません。
比較表では、原文の費目名と社内で確認した説明を別の欄へ置きます。名称が変わったことを理由に候補を除外するのではなく、何が確認できていないかを見える化します。
費目名を確認する過程では、見積の他の内訳も同時に見直します。警備見積の内訳確認を参照し、特定の欄だけで結論を出さないようにします。
比較可能な条件をそろえる
業務、期間、管理に関する条件を分けて記録することが、業務管理費を金額だけで読まないための前提です。比較する候補の条件が異なるなら、同じ列に金額を置いても同じ内容とは限りません。
| 比較可能な条件をそろえる | 比較前の確認 |
|---|---|
| 対象業務の照合 | 受付・巡回・鍵の受渡し・連絡対応 |
| 期間の照合 | 契約開始日・終了日・更新時期 |
| 管理条件の照合 | 連絡方法・報告方法の扱い |
対象業務をそろえる
受付、巡回、鍵の受け渡し、連絡対応など、見積が扱う業務を列挙します。業務管理費の説明を読む際も、どの業務を前提にしているかが見積書や依頼書に書かれているかを確かめます。
一方の候補だけが追加業務を含む場合は、管理費の差を単独で比べません。業務の有無を先に表へ置き、金額の比較を保留にする理由を共有します。
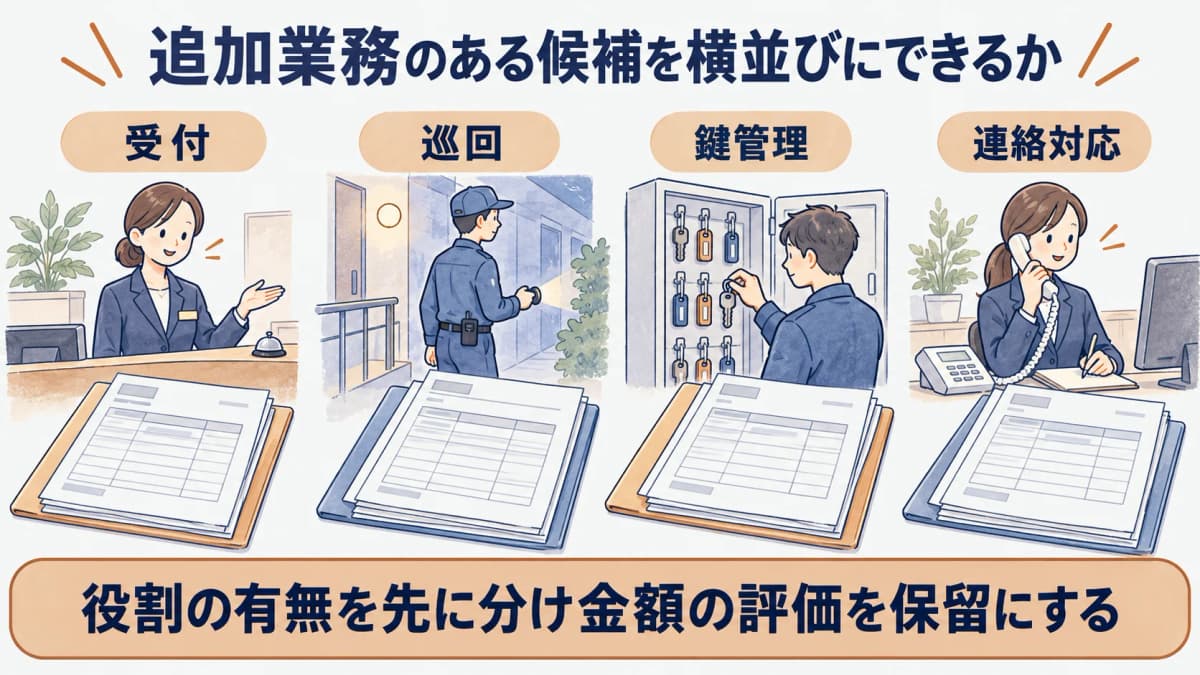
依頼の範囲を整えるには、施設警備の仕様を作る考え方が確認材料になります。現場の細かな手順を決めるのではなく、見積に必要な業務の有無を整理します。
期間をそろえる
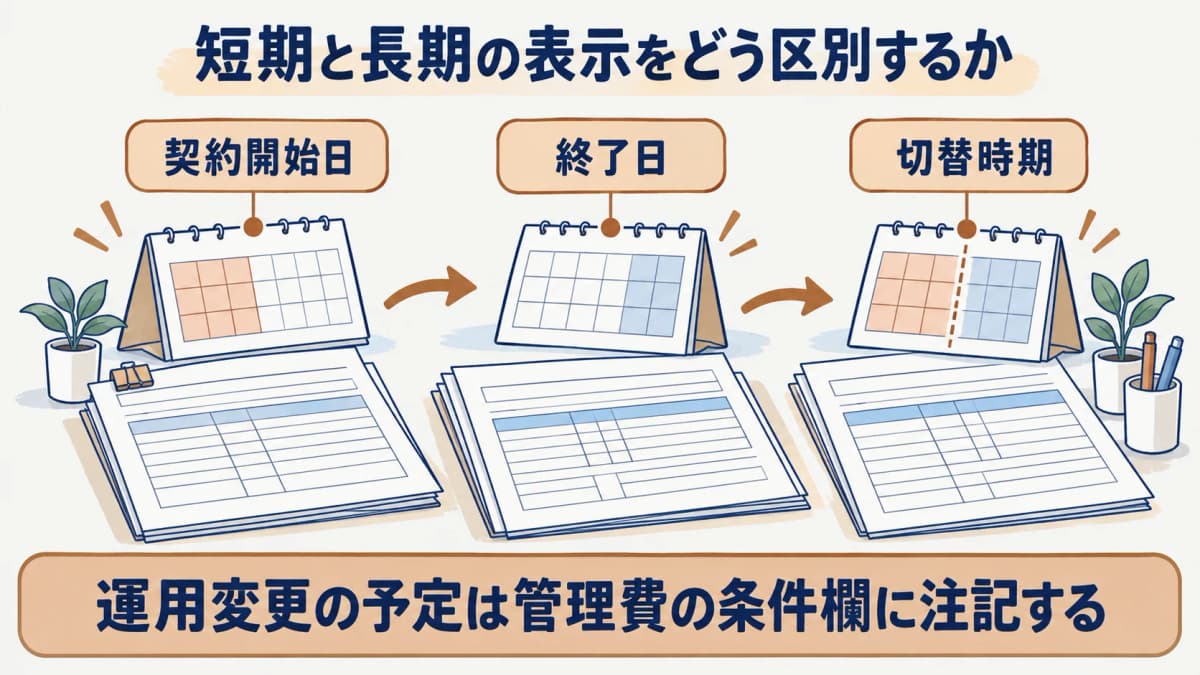
契約の開始日、終了日、更新や切替の時期は、費目を比較する前提になります。短い期間だけの見積と長い期間を想定する見積を、同じ条件のように並べることはできません。
期間中に施設の運用が変わる予定があるなら、それも確認事項にします。管理費の表示から契約変更の影響を計算せず、条件の変更可能性を注記します。
見積の有効期限と契約期間は別の情報です。どちらを確認したかを混同しないよう、資料名と日付を別欄で管理します。
管理条件をそろえる
管理に関する条件には、連絡方法や報告の扱いなど、金額の欄だけでは分からない事項があります。これらを一般的なサービス内容として補わず、依頼書にあるか、見積の説明があるかを確認します。
候補によって説明の深さが違うときは、説明が多い方の条件を他方へ勝手に加えません。確認が済んだ条件と、未確認の条件を分けることで、再質問の要否を判断しやすくなります。
比較条件の表には、次のような情報を費目と離して置きます。
- 見積が対象とする建物、区域、出入口の範囲を示す欄
- 通常の業務と臨時に発生する業務を分ける欄
- 契約期間中に条件変更が予定されているかを記す欄
- 連絡や報告に関する説明が資料にあるかを記録する欄
- 費目の説明を誰からいつ確認したかを残す欄
- 条件差のため金額比較を保留にした理由を書く欄
数字だけで評価しない
公開資料と個別見積の役割を分けることが、業務管理費を相場や優劣の基準にしない要点です。数値の差には、業務や期間の違いが反映されている可能性があります。
| 数字だけで評価しない | 判断材料 |
|---|---|
| 割合の扱い | 警備料金の費目構成を示す資料 |
| 資料確認日 | 警備料金の基礎知識・2026年9月5日確認 |
割合を相場にしない
一般社団法人全国警備業協会の公開説明は、警備料金の費目構成を理解するための資料です。そこから個別施設の業務管理費の割合を導いたり、見積の妥当性を判定したりすることはできません。
割合が低い、高いという見え方だけで候補を比較せず、対象業務と説明の確認へ戻ります。比率が示されていない見積も、空欄を推計して評価しません。
資料の確認日を示す
本稿で参照した一般社団法人全国警備業協会「警備料金の基礎知識」は2026年9月5日に確認しました。公開資料の確認日と、見積書の受領日を同じ日付として扱わないことが重要です。
確認時点を残すと、資料を読み直す必要がある場面を共有できます。更新の有無が分からない場合は、最新と断定せず、再確認の対象にします。
業務管理費の確認には、金額の列とは別に次の記録を追加します。
- 見積書で業務管理費と書かれた位置、前後の費目、合算表示の有無を、社内用の名称に置き換えずに残す欄
- 直接人件費と直接物品費に対応する対象業務、配置時間、物品の条件を確認し、管理費だけを独立した評価にしない欄
- 契約の開始日、終了日、見積有効期限、条件変更の予定を別に記し、期間の違う候補を同じ総額として扱わない欄
- 受付、巡回、鍵管理、報告などの業務が候補ごとに確認できるかを、費目の説明と並べて記録する欄
- 税の表示、一般管理費等との関係、説明を受けた資料名を分け、算定順から金額の意味を推測しない欄
- 質問した日、回答を受けた日、未回答のまま比較を保留にした理由を残す欄
- 公開資料の4費目の整理を参考にした日と、個別見積の条件を確認した日を混ぜない欄
- 割合や金額の差を結論にせず、条件差が解消されたかを確認する更新欄
管理費に関する説明を受けた後も、対象業務や期間が変われば比較の前提を見直します。費目名の一致を、内容の一致だと扱わないことが重要です。
まとめ
業務管理費は直接費と別に、条件を伴う費目として確認することが大切です。見積書の原文、算定順、対象業務、契約期間、説明の有無を分ければ、数字の差を一つの理由へ決めつけずに済みます。
公開資料は費目構成を理解するために用い、個別見積の割合や優劣を判定する根拠にはしません。未確認の説明を保留欄へ残し、条件がそろった後に比較する順序を守ります。
よくある質問
- Q. 業務管理費が低い見積を優先できますか?
- 優先の根拠にはできません。対象業務、期間、管理条件、費目に含まれる説明が異なる可能性があるため、金額の前に条件を確認します。
- Q. 業務管理費の内訳は確認できますか?
- 確認できます。見積書の費目名を示し、何を含む表示か、直接費との関係はどうかを質問として記録します。
- Q. 一般管理費等と一つに書かれている場合は?
- 合算表示であることを比較表に残します。発注側で分けて金額を推定せず、説明の有無と確認状況を保留欄で管理します。
出典
本記事の出典は に内容を確認しています。
- 1.一般社団法人全国警備業協会「警備料金の基礎知識」(ajssa.or.jp)