施設警備の見積は何で決まる?4つの費目を発注者向けに整理
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
施設警備の見積は、金額だけを並べる前に4つの費目と条件を対応させて読むのが出発点です。 一般社団法人全国警備業協会「警備料金の基礎知識」(確認日:2026年9月5日)は、警備料金を直接人件費、直接物品費、業務管理費、一般管理費等から構成されるものとして説明しています。
「内訳が違う見積を、どこまで比べてよいのか」と迷う施設管理者は少なくありません。総額の大小ではなく、どの条件にどの費目が対応するのかを先に見える化すると、確認が必要な差分を残せます。
本稿では、公開資料にある費目の整理を手掛かりに、オフィス、商業施設、工場などで見積依頼を整える際の確認順を扱います。個別の金額や費目の妥当性を判断するものではありません。
本記事で分かること
- 4費目を比較表のどの列に置くか
- 総額を比べる前にそろえる施設・時間・業務の条件
- 内訳が不明なときに推測せず残す方法
結論:施設警備の見積を4費目で整理する(早見表)
4費目の名称と対象条件を一組で記録することが、見積の比較可能性を見失わない基本です。費目名が同じでも、配置時間や対象区域が異なれば、同じ意味の金額とは限りません。
| 施設警備の見積を4費目で整理する | 資料上の要点 | 発注時の条件 |
|---|---|---|
| 直接人件費 | 警備員の労務に関わる費用 | 配置人数・対象時間を照合 |
| 直接物品費 | 業務に直接用いる物品の費用 | 対象物品と貸与の有無を照合 |
| 業務管理費 | 警備業務の管理に関わる費用 | 直接費との境界と算定順を確認 |
| 一般管理費等 | 事業運営に関わる管理費 | 他費目との合算方法を確認 |
比較表の土台は、見積比較でそろえたい条件のように、金額欄とは別に条件欄を作ることです。費目が空欄の見積も、ゼロと読み替えずに確認対象として扱います。
見積書の原文を参照できる番号を付け、費目の表示、施設条件、質問への回答を別の列にすると、確認の経緯をたどりやすくなります。
4費目を同じ見積書で見分ける
費目の位置と説明をそのまま転記することが、名称だけで意味を決めないための方法です。公開資料の4区分は整理の手掛かりであり、各社の見積書の表記を一律に置換する基準ではありません。
| 4費目を同じ見積書で見分ける | 記載の要点 |
|---|---|
| 直接人件費を起点 | 警備員の配置に伴う労務費 |
| 直接物品費 | 警備業務へ直接用いる物品費 |
| 業務管理費と一般管理費等の区分 | 管理業務と事業運営の費用を別表示 |
直接人件費を起点にする
直接人件費は、警備業務を担う人の労務に関する費目として、他の費目との関係を見る起点になります。見積書に人数だけがある場合は、配置する時間帯、曜日、契約期間が同じ欄で確認できるかを確かめます。
同じ「2名配置」という記載でも、昼間だけか、夜間を含むかで前提は変わります。人員の数字を総額の説明に使う前に、見積依頼書に書いた対象時間と照らし合わせる余地を残します。
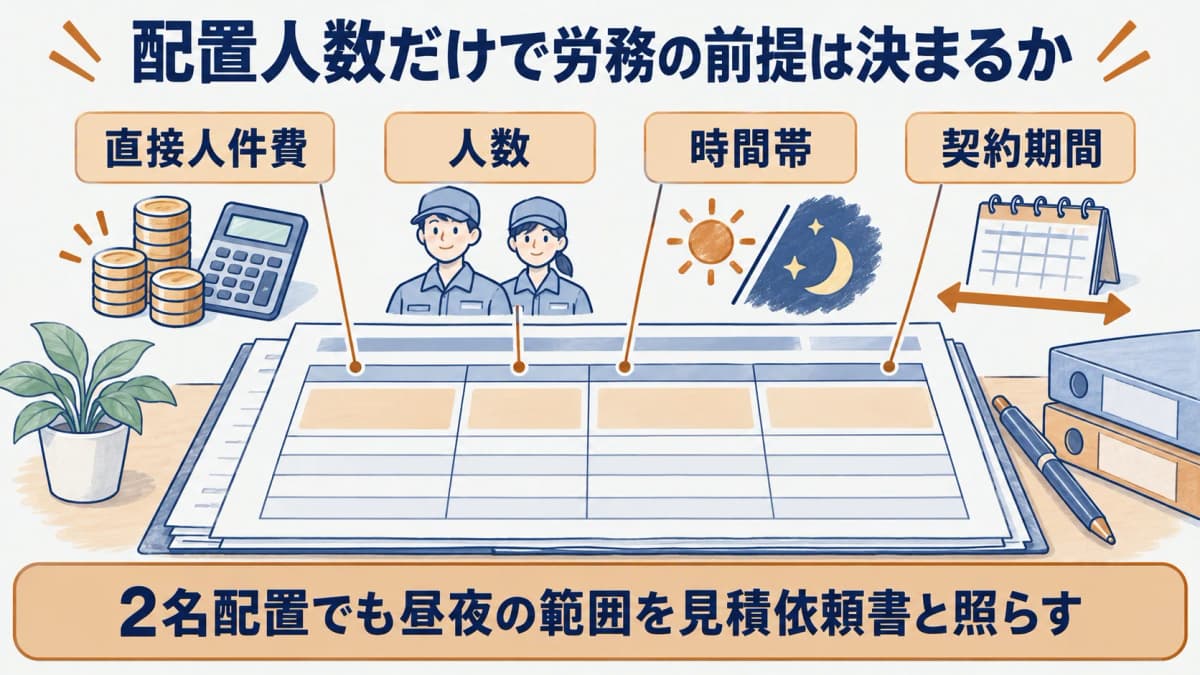
確認元には見積書の名称と受領日を併記し、口頭説明だけなら確認待ちと記します。労務に関する公開資料の位置付けは、施設警備の費用ガイドで先に切り分けておくと、費目の役割を混同しにくくなります。
直接物品費を切り分ける
直接物品費は、業務に直接用いる物品についての費目です。品目名が書かれていないときは、物品費が不要だったのか、他の費目に含まれるのかを、見積の作成者に確認する論点になります。
施設の出入口数、貸与品の有無、警備員が使う備品の条件によって、物品の扱いは変わり得ます。異なる施設の物品費を横並びにする場合は、数量や貸与条件も同じ行に残します。
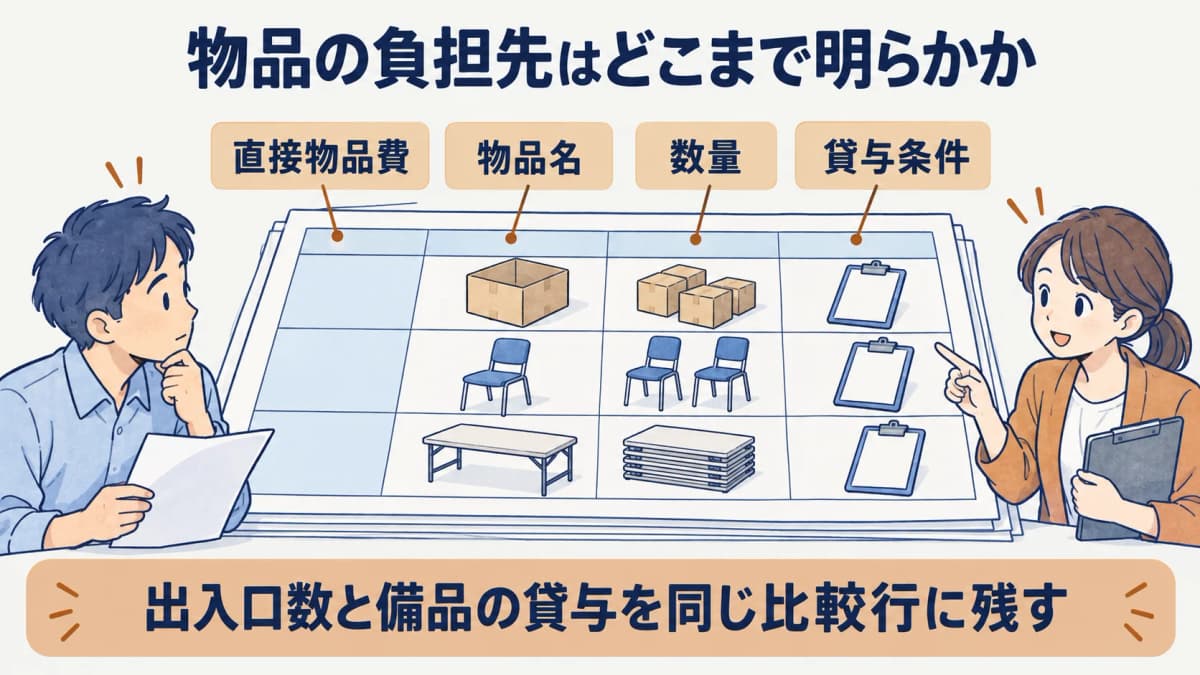
「物品費なし」という文言を見つけても、比較表では確認済みか未記載かを分けるのが安全です。内訳の質問を組み立てる際は、見積書の内訳を読むポイントを参照し、費目名を変えずに尋ねると記録が追いやすくなります。
業務管理費と一般管理費等を分ける
業務管理費と一般管理費等は、どちらも直接費以外に置かれることがあるため、同じ列へまとめると算定順が見えにくくなります。公開資料では4費目として区別されているため、見積書に一つの名称で載る場合も、どの範囲を含む表示なのかを確認します。
発注側がするのは、割合の妥当性を決めることではなく、説明の有無を残すことです。費目が合算されている見積は、分解を求めた結果と未回答の状態を別々に記録します。
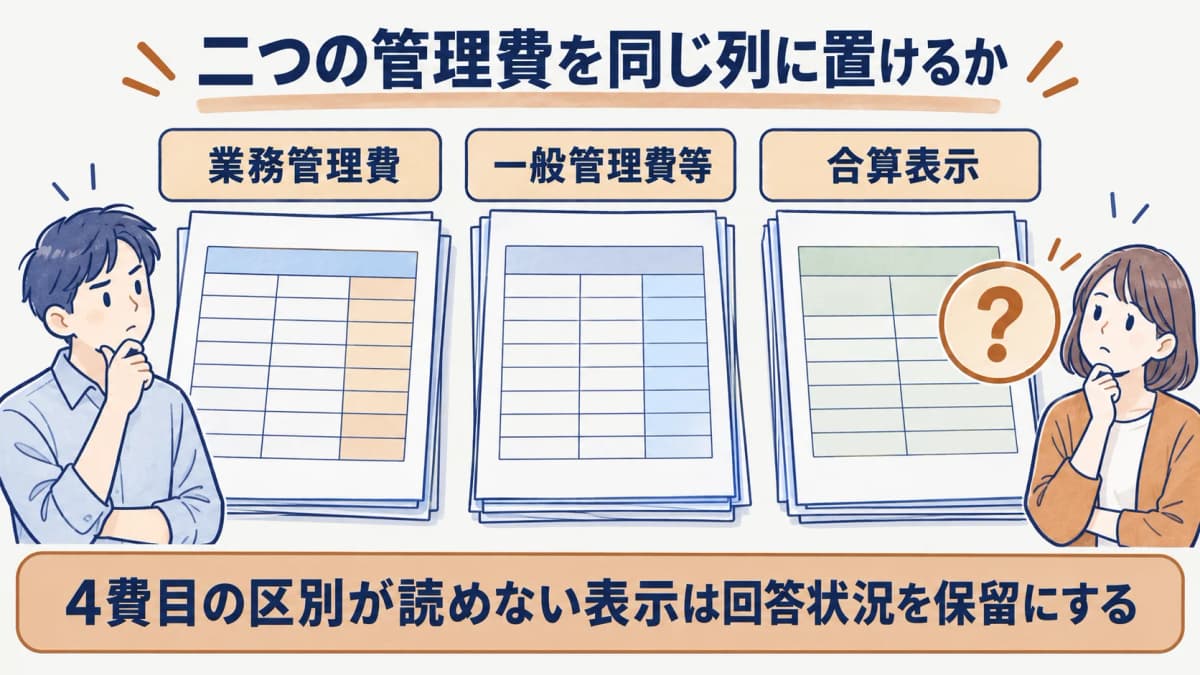
税を含む総額だけが示されているときは、費目ごとの税の扱いも同時に確認します。資料の分類を自社の配賦基準へ当てはめず、見積書の記載を起点に比較条件を整えることが大切です。
総額比較の前に条件をそろえる
金額の前に対象条件を同じ粒度で並べることが、安価に見える理由を推測で補わない比較につながります。費目の四分法だけでは、施設ごとの警備範囲や時間の差を消せません。
| 総額比較の前に条件をそろえる | 比較前の確認 |
|---|---|
| 対象施設の照合 | 建物・敷地・出入口の対象範囲 |
| 時間帯の照合 | 日中・夜間・休日・繁忙時の区分 |
| 業務範囲の照合 | 巡回・受付・鍵の受渡し・異常連絡 |
対象施設をそろえる
比較する候補が守る建物、敷地、出入口のどこまでを対象にしているかを、見積ごとに書き出します。延床面積だけでなく、受付、駐車場、搬入口などの対象区域が記載されているかを見ると、同じ施設名でも差を拾えます。
複数棟をまとめて依頼するなら、棟ごとの条件を合計欄に埋め込まない方が後で確認しやすくなります。対象が不明な箇所は、比較表の金額欄ではなく保留欄へ移します。
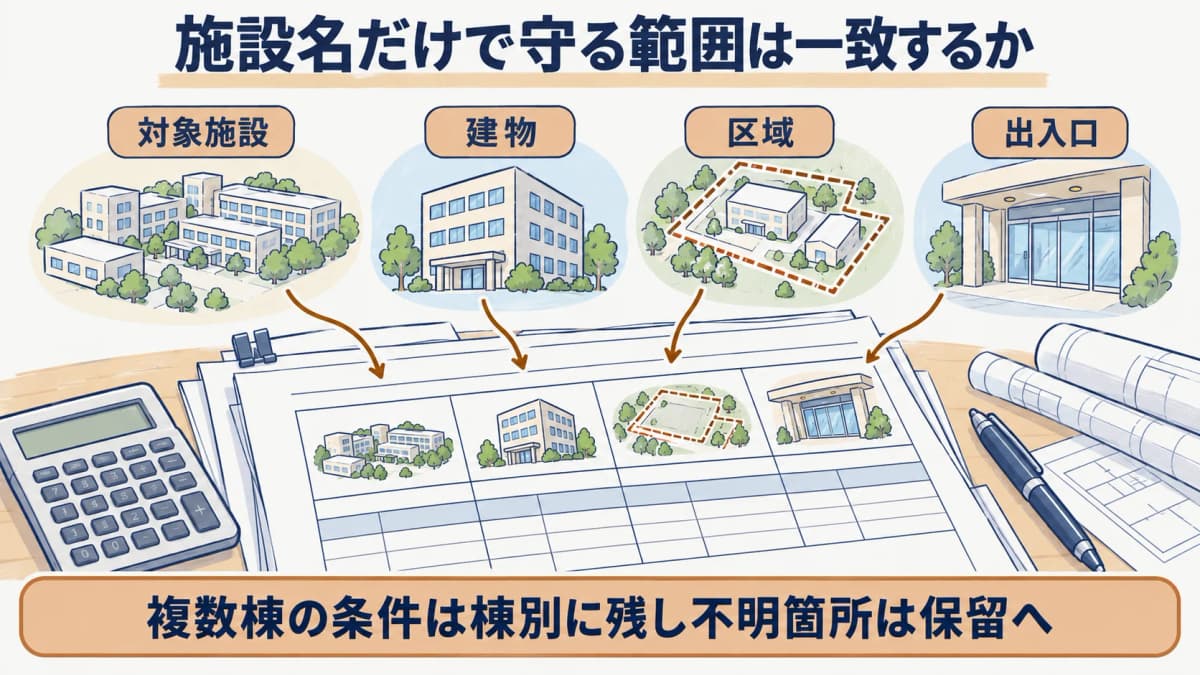
施設名の一致だけで同じ業務だと決めず、見積依頼時の対象一覧と照合します。守る対象の書き出し方は、施設警備の仕様を作る考え方も確認材料になります。
時間帯をそろえる
日中、夜間、休日、繁忙時などの時間帯を、総額とは別の列に置きます。開始時刻と終了時刻が曖昧な場合は、見積額を補正せず、確認質問として残す方が比較の根拠を保てます。
休憩や引継ぎをどのように費用へ扱うかは、公開資料だけで決められるものではありません。契約期間中に一時的な増員を予定するかどうかも、通常の配置条件と分けて記録します。
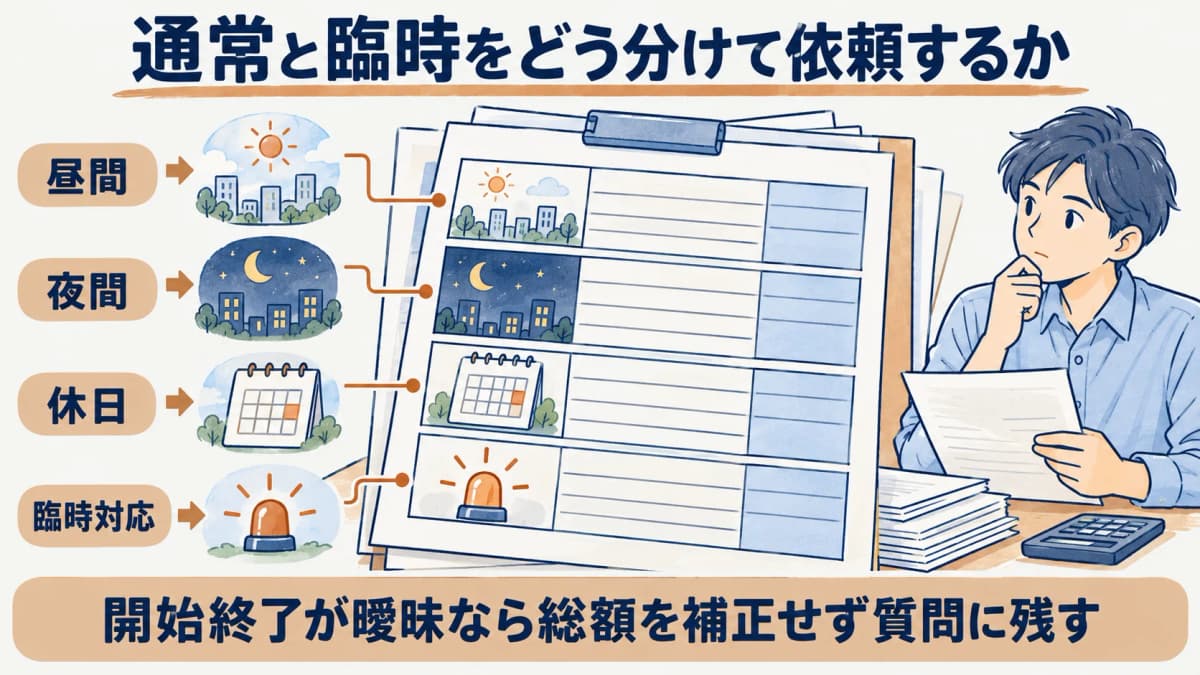
曜日条件が候補ごとに異なるなら、総額を一列に並べても順位は付けません。条件をそろえた再見積の必要性を、担当者が判断できる形で残します。
業務範囲をそろえる
巡回、受付、鍵の受け渡し、異常時の連絡など、依頼する業務を項目ごとに分けます。ある候補だけが追加業務を含む場合は、費目の多少ではなく、業務の有無を先に比較表へ示します。
仕様が確定していない項目は、発注者が現場の手順を作り込む場面ではありません。何を確認するかを記し、回答後に条件を更新できるようにしておくと、見積依頼の変更履歴を追えます。
緊急時の連絡や鍵の扱いは、業務の有無と責任の所在を混同しやすい項目です。契約前の段階では、必要な確認事項として列挙し、実際の運用方法を記事や比較表で断定しないようにします。
比較表へ転記する順番
資料の事実、条件、未確認事項をこの順で並べることが、後から根拠をたどれる比較表を作ります。結論を急いで金額へ印を付けると、内訳の差を見落としやすくなります。
| 比較表へ転記する順番 | 判断材料 |
|---|---|
| 資料名と確認日の記録 | 参照資料の正式名と確認日 |
| 不明な費目を保留 | 内訳未確認の費目と質問先 |
表の各行に担当者名や社内の判断結果まで詰め込む必要はありません。資料から読み取った事実と、自施設で決める条件を分離しておくと、更新時にどの欄を見直すべきかが分かりやすくなります。比較表の更新日も記しておけば、古い前提が残ったままの利用を防げます。
資料名と確認日を残す
公開資料を参照したときは、資料名と確認日を同じ行に残します。本稿で用いた一般社団法人全国警備業協会「警備料金の基礎知識」の確認日は2026年9月5日であり、個別見積の条件を示す資料ではありません。
見積書なら、版や受領日も併記します。記録の時点が違う資料を同じ比較根拠にする場合は、時点差そのものを注記します。
確認日をそろえることは、資料の内容が同じだと保証するためではありません。どの時点で何を確認したかを共有し、改定や質問回答があったときに再確認する起点を作るためです。
不明な費目を空欄にする
内訳が確認できない費目は、推定値で埋めずに空欄または保留として扱います。空欄はゼロを意味しないため、質問した日、質問先、回答状況を別列に設けると誤読を防げます。
候補を外すかどうかは、空欄だけで決めるのではなく、必要条件への回答が得られたかを踏まえて検討します。比較表は採点表ではなく、発注条件をそろえるための確認記録として使います。
比較表を共有する前に、費目の原文、対象施設、時間帯、業務範囲、質問への回答日が同じ版で確認できるかを見直します。総額の欄だけを更新して、条件欄が古いまま残らないようにします。
まとめ
4費目を条件と切り離さずに確認することが、施設警備の見積を読み違えない要点です。直接人件費、直接物品費、業務管理費、一般管理費等の記載をそのまま残し、対象施設・時間帯・業務範囲を別列でそろえます。
不明な費目は推測で補わず、資料名、確認日、質問状況を記録します。比較表を更新しながら条件をそろえると、総額だけでは見えない差を担当者間で共有できます。
よくある質問
- Q. 4費目が同じなら見積総額だけで決められますか?
- 決められません。4費目の名称が一致しても、対象区域、配置時間、業務範囲、契約期間が異なれば総額の前提が違うため、条件欄を確認してから比較します。
- Q. 物品費がない見積は比較できますか?
- 比較できますが、物品費が不要なのか他費目へ含まれるのかが確認できるまで、同じ条件の比較とは扱いません。見積書の表記と質問への回答を保留欄に残します。
- Q. 公開資料の割合を自社の基準にできますか?
- 基準にはできません。公開資料は費目の構成を理解する材料であり、個別施設の見積へ一定の割合を当てはめる根拠にはなりません。
出典
本記事の出典は に内容を確認しています。
- 1.一般社団法人全国警備業協会「警備料金の基礎知識」(ajssa.or.jp)