施設警備の一般管理費等とは?見積書の最終段階を読む方法
著者・監修 ・ YDAIコンサルティング株式会社 代表
目次
一般管理費等は、見積総額の末尾にある数字だけでなく、それ以前の費目と条件の関係を見て確認します。 一般社団法人全国警備業協会「警備料金の基礎知識」(確認日:2026年9月5日)は、警備料金を直接人件費、直接物品費、業務管理費、一般管理費等の4費目で整理しています。
「一般管理費等を減らせば、同じ業務を安くできるのでは」と考える前に、見積書が何をどの順番で示しているかを読む必要があります。公開資料の区分は費目構成の説明であり、個別見積の金額を分解したり削減したりする根拠にはなりません。
本稿では、一般管理費等の表示を確認表へ残す順序と、費目割合を個別案件へ当てはめない理由を説明します。契約条件や費用の適正さを判断するものではありません。
本記事で分かること
- 一般管理費等の前に確認したい三つの費目
- 税、契約期間、条件変更を別に記録する方法
- 公開資料の比率を個別見積へ当てはめない理由
結論:一般管理費等は積み上げ順で確認する(早見表)
一般管理費等の表示を、それ以前の費目と切り離さずに読むことが、見積総額を取り違えない基本です。合算表示や税の扱いがある場合も、数字を逆算して内訳を推定しません。
| 一般管理費等は積み上げ順で確認する | 資料上の要点 | 発注時の条件 |
|---|---|---|
| 直接人件費 | 配置人数・対象時間・対象施設 | 時間帯ごとの配置条件を照合 |
| 直接物品費 | 業務に用いる物品の費用 | 貸与・見積内・別途を区別 |
| 業務管理費 | 見積書の表示名と説明の有無 | 直接費との算定順を残す |
| 一般管理費等 | 単独表示か他費目との合算か | 比率だけでは妥当性を決めない |
一般管理費等だけを取り出すより、警備見積の内訳確認の順に全体を読み、どの欄が未確認かを確認します。総額の順位付けは、条件がそろった後に検討する事項です。
見積の最終段階を確認表に転記する際は、次の項目を分けると見直しやすくなります。
- 一般管理費等が単独の行か、他費目との合算行かを表す欄
- 直接費から最終金額までの表示順を原文で記す欄
- 消費税等を含む表示か、別に加算する表示かを確認する欄
- 契約期間と見積書の有効期限を別の日付として残す欄
- 条件変更が予定される場合に、変更前後を区分する欄
- 説明が得られない費目を推測せず保留とする欄
一般管理費等の前にある費目を確認する
最終段階の金額を見る前に、前段の費目と条件を読むことが、一般管理費等だけの比較を避ける方法です。費目名が同じでも、前提となる業務が異なれば表示の意味は一致しません。
| 一般管理費等の前にある費目を確認する | 記載の要点 |
|---|---|
| 直接人件費の確認 | 配置人数・対象時間・対象施設 |
| 直接物品費の確認 | 物品の見積内・貸与・別途の区分 |
| 業務管理費の確認 | 管理費の表示位置と説明の有無 |
直接人件費を先に見る
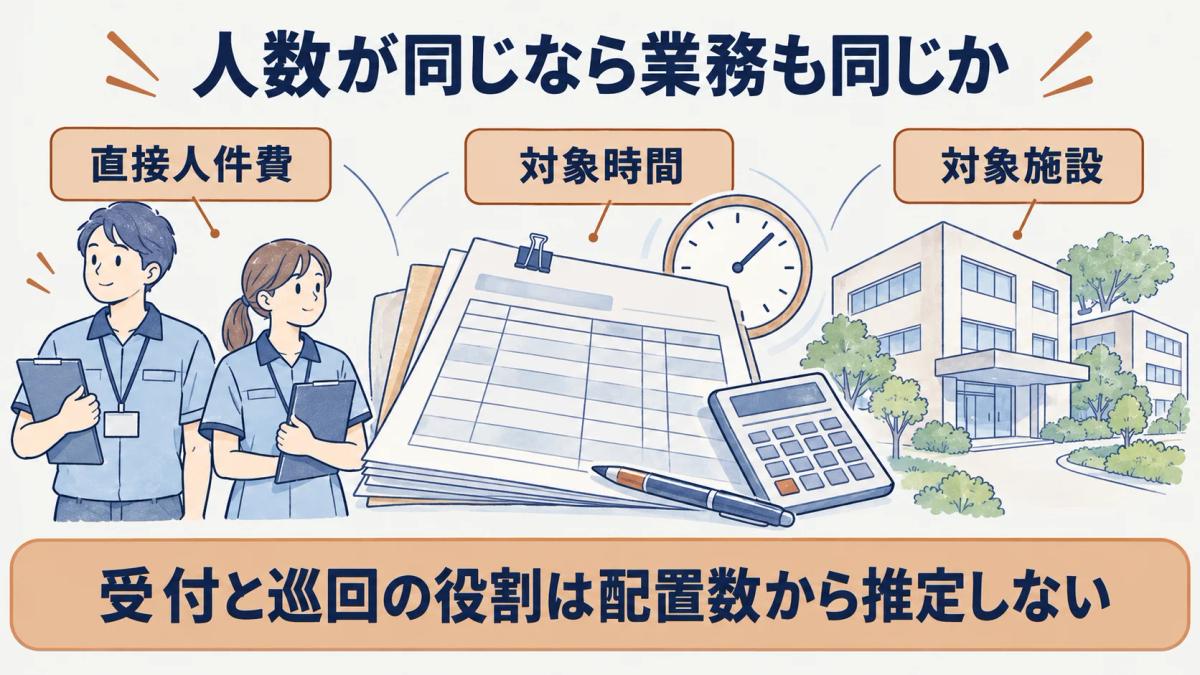
直接人件費の欄では、配置する人数、対象時間、対象施設がどのように示されているかを確認します。一般管理費等の表示に注目しても、これらの条件が候補ごとに異なるなら総額の比較は進められません。
配置人数が書かれていることと、業務範囲が同じであることは別の情報です。受付、巡回、入退館管理などの役割を、人数の数字から推測せずに依頼条件と照合します。
労務に関する公開資料を参照する場合も、個別の総額へ直接つなげません。施設警備の費用ガイドを手掛かりに、資料の役割と個別見積の役割を分けます。
直接物品費を先に見る
直接物品費が見積に含まれるか、施設から貸与するか、別途扱いかを確認します。物品の条件が違えば、一般管理費等の額だけを同じ土台で比べることはできません。
対象物品が明記されないときは、一般的な品目を想定して補いません。費目の説明、物品の範囲、数量条件を質問として残し、回答を受けたかどうかを記録します。
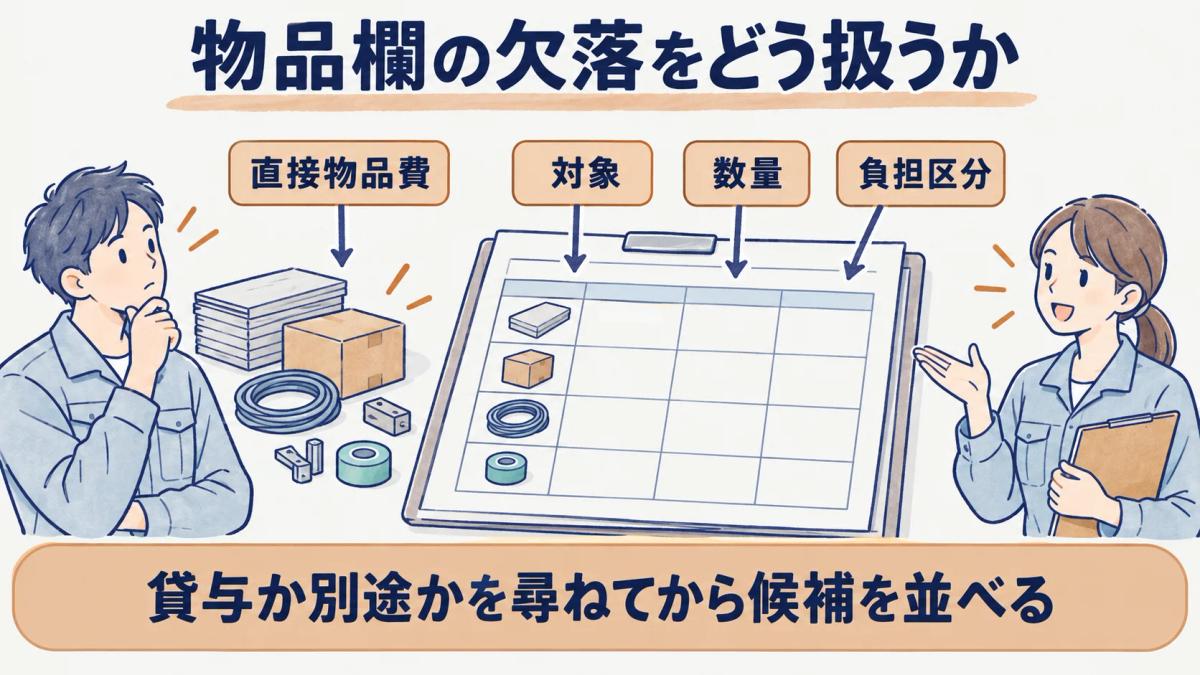
物品費が少ないように見える候補でも、何を含むかが不明なら優劣は判断できません。比較表は、金額を評価する前に条件差を発見するために使います。
業務管理費を先に見る
業務管理費が見積のどこに置かれ、どのように説明されるかを確認します。一般管理費等と一行に合算されている場合は、分けられない表示であることをそのまま残します。
合算額を社内で振り分けると、見積書にない内訳が比較表に入り込みます。説明の有無、質問日、回答状況を別欄にして、数字の編集と事実の記録を分離します。
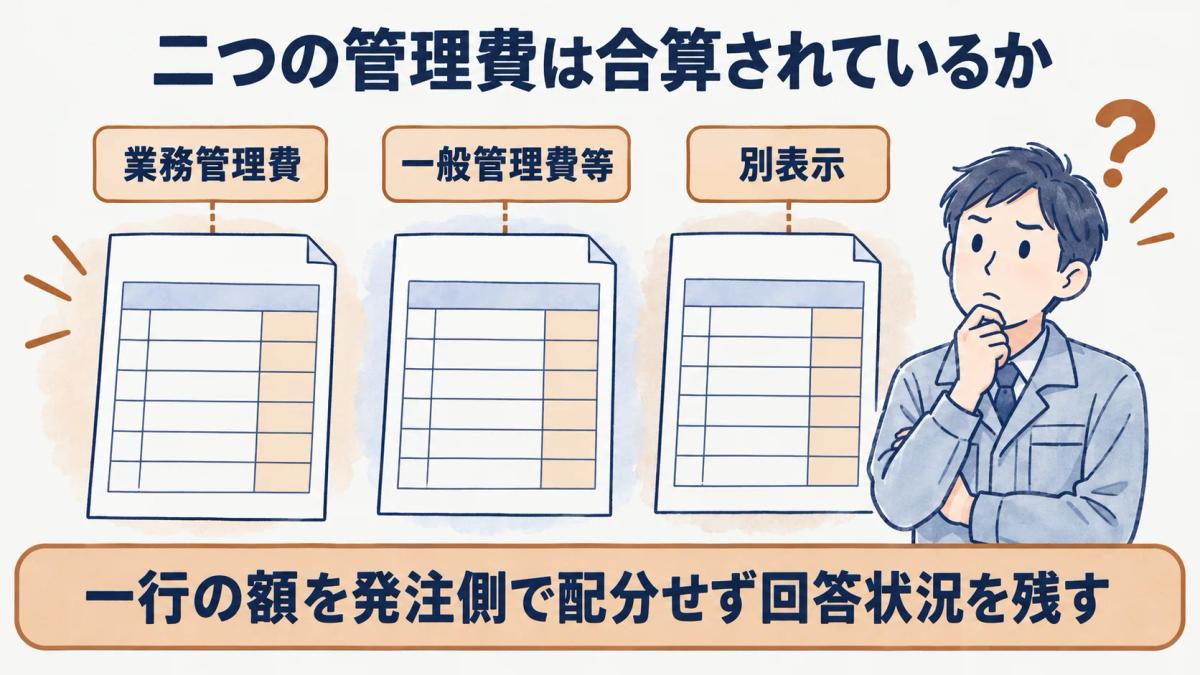
費目の表記差を確認するときは、対象業務や契約期間の差も同じ表で見ます。名称だけをそろえて金額を比較する方法では、条件の抜けが残ります。
最終金額を比較する前の条件
税、契約期間、条件変更を総額と別に記録することが、一般管理費等を最後の数字だけで判断しないための前提です。最終金額は複数の条件に結び付くため、同じ単位へ無理に換算しません。
| 最終金額を比較する前の条件 | 比較前の確認 |
|---|---|
| 税区分 | 消費税等を含む額か税抜き額か |
| 契約期間の照合 | 契約開始・終了・更新の条件 |
| 条件変更の有無の記録 | 利用時間・対象区域・業務範囲の変更 |
税の扱いを分けて記録する
見積書の金額が消費税等を含むか、税抜きの表示かを確認します。費目ごとの数字と総額の数字で税の扱いが異なるかを、見積書の表示から読み取り、想定で補いません。
税を含む候補と含まない候補を同じ列で比較すると、費目の差のように見えることがあります。比較表では、金額の隣に税の表示を置き、確認済みか不明かも分けます。
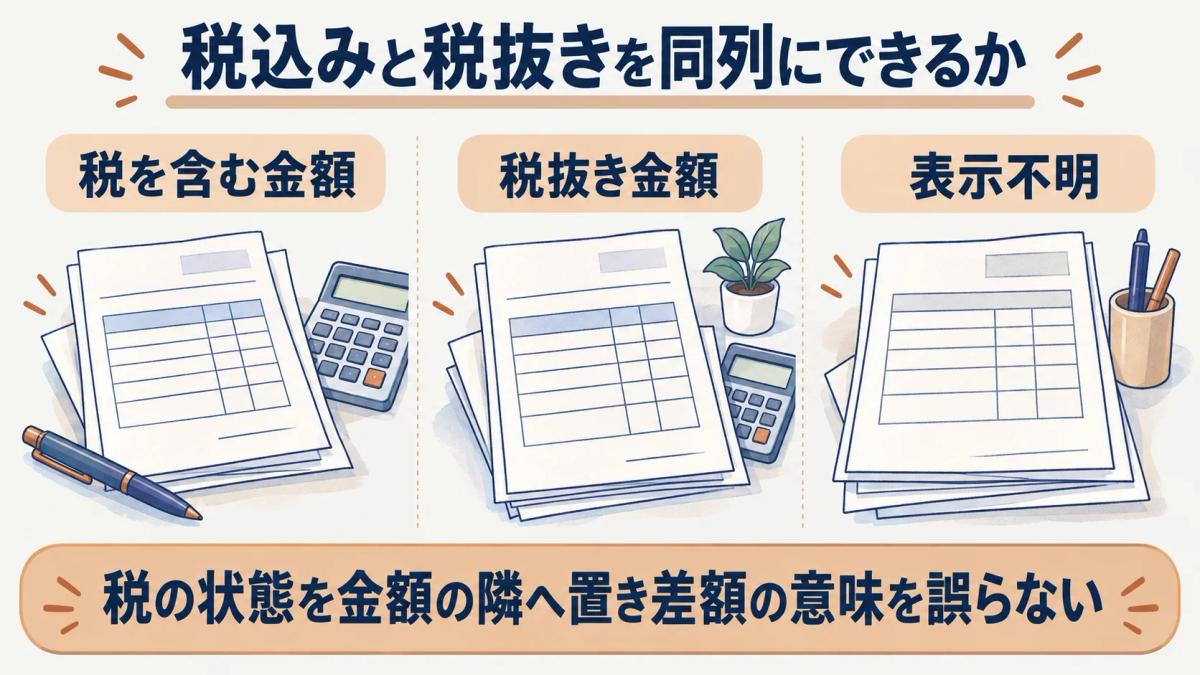
税率や計算方法を記事内で決める必要はありません。見積書がどの表示をしているかを記録し、必要な確認は作成者へ戻します。
契約期間をそろえる
同じ月額に見える見積でも、契約開始日、終了日、更新時の条件が異なることがあります。一般管理費等の額を比べる前に、見積の対象期間と有効期限を別々に確認します。
期間が異なる候補を並べる場合は、金額を均一な期間へ換算して評価するのではなく、比較条件が異なる理由を注記します。変更の予定がある場合も、開始時点の条件と区別します。
契約期間の情報は、費目の説明が同じことを示すものではありません。期間と業務条件の両方を確認して、比較の可否を検討します。
条件変更の有無を記録する
施設の利用時間、対象区域、業務範囲が契約中に変わる予定なら、見積の前提へ影響する可能性があります。一般管理費等の数字から変更後の額を推測せず、変化する条件を記録します。
変更の時期が未定なら、比較表では未決事項として扱います。見積の説明を受けた後に条件が動く場合を想定し、再確認する欄を作ると更新履歴を残せます。
最終金額の比較前に、次の事項が確認できているかを見直します。
- 見積の対象期間と見積書の有効期限を取り違えていないか
- 税の表示が候補ごとに同じ前提であるか
- 通常の配置と一時的な増員を別の条件として扱っているか
- 施設の区域や利用時間の変更予定を確認したか
- 合算表示の費目を推定値で分解していないか
- 未回答の質問を金額の評価へ混ぜていないか
比率を使うときの注意
公開資料の構成を個別見積の比率へ置き換えないことが、一般管理費等を相場として扱わない要点です。費目の構成を理解することと、特定案件の金額を判断することは異なります。
| 比率を使うときの注意 | 判断材料 |
|---|---|
| 公開資料の対象の確認 | 警備料金の基礎知識の費目構成 |
| 個別見積 | 公開割合から個別費目額は算出不可 |
公開資料の対象を確認する
一般社団法人全国警備業協会「警備料金の基礎知識」は、警備料金の構成を説明する公開資料です。本稿では2026年9月5日に確認しており、特定の施設、時間帯、契約内容における見積内訳を示す資料ではありません。
資料の対象を確認しないまま割合だけを転記すると、比較表に個別条件と結び付かない数字が残ります。資料名と確認日を併記し、参考にした範囲を明確にします。
個別見積へ当てはめない
費目割合を個別の見積総額へ掛けて、一般管理費等の妥当性を判定することはできません。対象業務、物品の負担、配置時間、契約期間が異なるため、公開説明だけで内訳を再現できないからです。
見積に説明がない場合は、割合を計算する代わりに質問を残します。契約前の確認書類と合わせ、何を確認したかを整理すると、判断の根拠を見失いにくくなります。
一般管理費等を読むときは、最終金額の手前にある条件を次のように確認します。
- 直接人件費に関する人数、対象時間、対象区域が候補間で同じ前提かを、一般管理費等の金額とは別に見る欄
- 直接物品費が貸与、見積内、別途のどれとして扱われるかを確認し、物品条件の差を最終金額の理由と決めない欄
- 業務管理費と一般管理費等が別表示か合算表示かを原文で記録し、発注側で内訳の割合を配分しない欄
- 税込・税抜き・別途の表示を分け、費目の数字と総額の数字で扱いが違わないかを確認する欄
- 契約期間、見積有効期限、開始時点の条件変更を分け、同じ月額や総額に見える候補を単純に比べない欄
- 公開資料の費目構成を確認した日と、個別見積の受領・説明確認の日を別に残す欄
- 質問が未回答の場合に、一般管理費等の不足・過剰と決めず、確認待ちとして記録する欄
- 比較の結論を更新したときに、どの条件がそろったためかを短く残す欄
これらの欄がそろうと、一般管理費等を削減対象や相場として扱う前に、見積全体の表示を読み直せます。未確認の項目を金額で埋めないことが前提です。
まとめ
一般管理費等は最終段階の費目として、前段の費目と条件を見て確認することが要点です。直接人件費、直接物品費、業務管理費の表示、税、契約期間、条件変更を分け、合算額を推測で分解しません。
公開資料の割合を個別見積へ当てはめず、資料名と確認日、見積書の説明、未確認事項を記録します。総額を比べる前に条件をそろえることで、数字の差を過度に意味付けずに済みます。
よくある質問
- Q. 一般管理費等を削れば総額は下がりますか?
- 下がるとは判断できません。一般管理費等がどの条件や表示と関係するかは個別見積で異なるため、費目を削る前に説明と業務範囲を確認します。
- Q. 一般管理費等が書かれていない見積はどうしますか?
- 費目が未記載であることを保留欄に残します。他費目との合算か、表示がないのかを質問し、推定した金額を比較表に入れません。
- Q. 税を含む金額で比較してよいですか?
- 税の扱いが候補間でそろっていることを確認できれば比較材料にできます。表示が異なる場合は、税の条件を注記し、同じ前提の総額として扱いません。
出典
本記事の出典は に内容を確認しています。
- 1.一般社団法人全国警備業協会「警備料金の基礎知識」(ajssa.or.jp)